





金礦股,地下有金還不夠

金價上升,金礦股是否一定更值得買?礦企盈利還取決於開採成本。不同礦企的股價表現可能相差很遠。買黃金與買金礦股並非一回事。
分析金礦股,先要看成本。C1現金成本主要反映採礦及加工等直接開支;AISC(全部維持成本)則進一步計入維持生產所需的資本開支及相關費用。假設金價每盎司4,000美元,兩間礦企的AISC分別為1,500及2,500美元,每盎司價格與成本的差額便是2,500及1,500美元。這不是淨利潤,但若金價下跌500美元,假設成本不變,後者的差額便減少三分之一。高成本礦企的盈利空間對金價變化更敏感。
然而,AISC只是結果,背後還有地質條件。礦石品位代表每噸礦石含金多少克,品位較高通常有利降低成本,卻不能單憑這個數字判斷礦場好壞。礦體深度、岩石硬度、冶金回收率及開採方法,同樣重要。露天礦還要看剝採比,即每開採一噸礦石,需要移走多少廢石。品位相近的礦山,成本結構也可能不同。
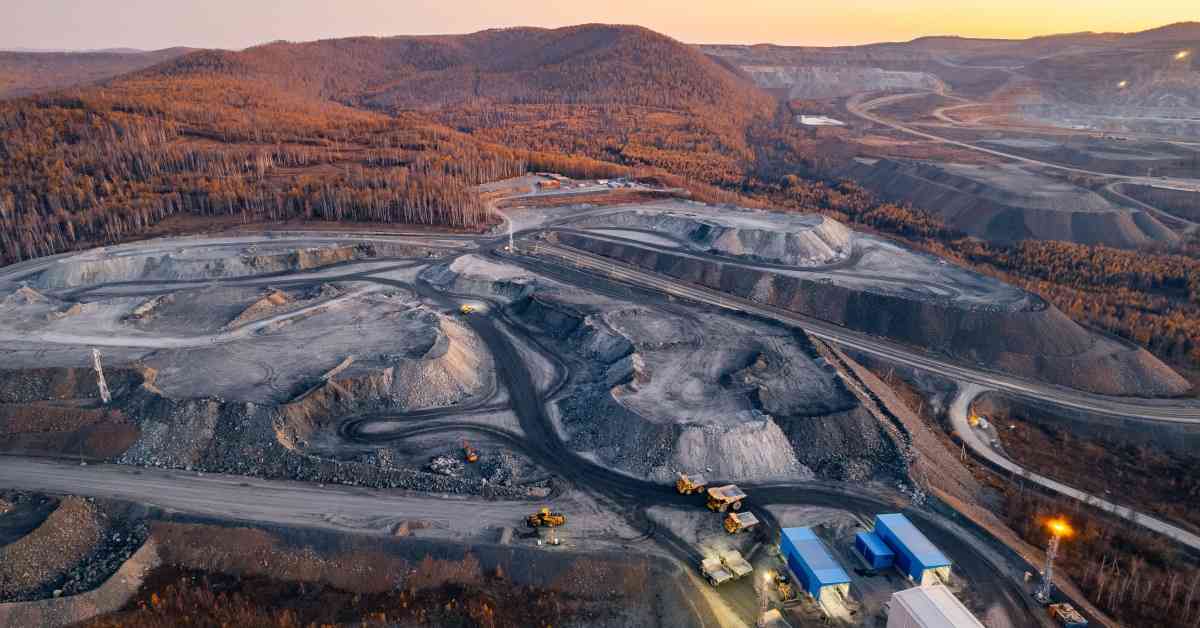
礦產資源量不等於礦產儲量,後者須考慮技術及經濟開採可行性。(Shutterstock)
礦場還有壽命問題,礦產資源量不等於礦產儲量,後者須考慮技術及經濟開採可行性。即使一座礦目前成本很低,若可採儲量逐漸耗盡,企業便要投入資金勘探、擴建或收購新礦。資源量增加,也不代表全部能有利可圖地開採。投資者不能只看今年產量,還要問五年後的黃金從哪裏來。
會計盈利也不等於股東可得的現金,維持生產的資本開支已部分反映在AISC,但新礦開發、收購、利息、稅項及環境修復等負擔,仍可能消耗大量資金。即使單位利潤可觀,持續投資新項目仍可能限制減債或派息。
最後是估值。我會比較企業價值與未來現金流、淨負債、產量指引及資本開支,並留意收購或擴產所用的金價假設。低成本礦場固然有優勢,但若買入價格已反映多年理想表現,安全邊際便可能有限。尤其當企業負債偏高,估值更須審慎衡量風險。
往後評估金礦股,我更關心企業能否維持礦石品位、控制開採成本、適時補充儲量,以及把營運所得轉化為可持續的自由現金流。地下有多少黃金固然重要,能開採多少、要花多少錢、最終為股東留下多少,才是投資價值的關鍵。
 Add a comment ...
Comment
暫無回應