





















人民幣觀察|在港發行首超美元債,點心債緣何從配角變主角?
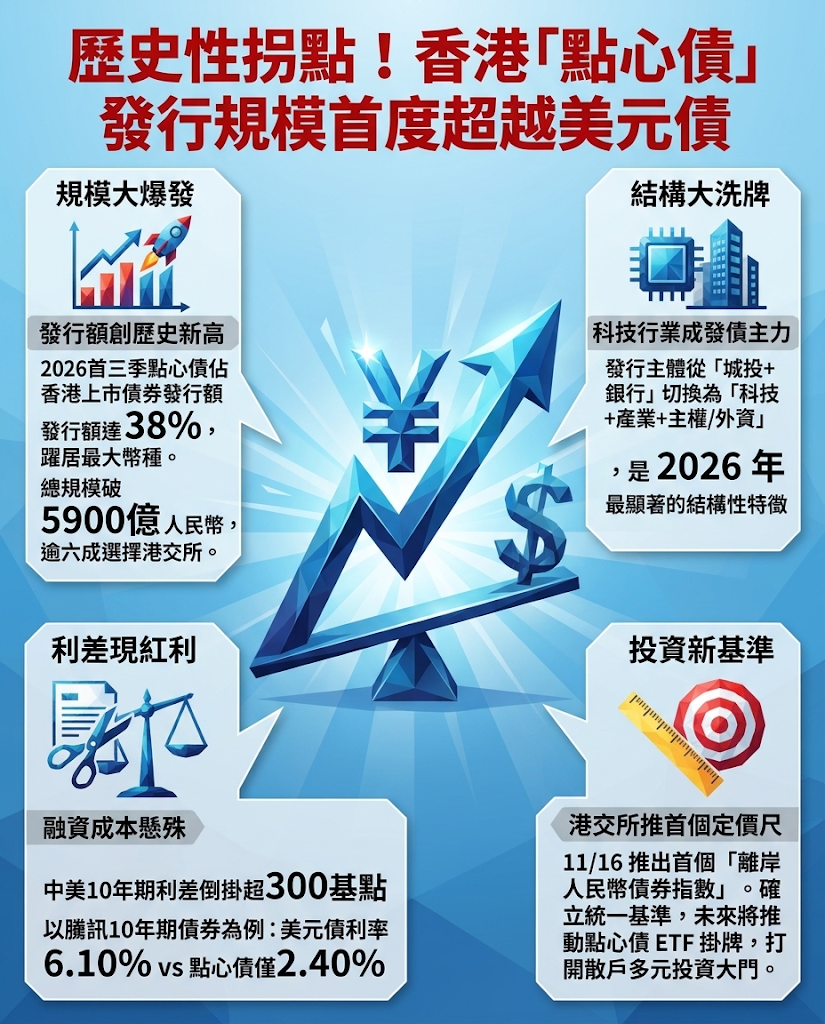
過去很長一段時間,美元一直主導著香港的離岸債市,人民幣債券只是補充性質的「配角」。在中美息差持續倒掛、企業融資成本考量轉變的推動下,這場勢力消長在今年迎來歷史性拐點--今年首三季,俗稱「點心債」的離岸人民幣債券佔香港上市債券發行額38%,首度超越美元債躍居第一。
乘著這股擴容浪潮,港交所11月16日推出首個離岸人民幣債券指數,追蹤在港上市的300多隻人民幣債券,為這個擴張的市場立下統一的定價與投資基準。
發行規模擴大,點心債首超美元債成最大幣種
「點心債」即離岸人民幣債券--在中國境外發行、以人民幣計價和結算的債券,在2007年誕生,是跨境人民幣融資的核心工具,其發行的核心陣地在香港,同時覆蓋新加坡、倫敦等全球主要國際金融中心。
港交所數據顯示,離岸人民幣債券近年發行規模持續擴大,從2017年的不到300億元(人民幣.下同)發展到2025年的4400億元,2026年至今這一規模已超過5900億元,較去年全年的4400億元高出34%。值得注意的是,以上統計僅計算債券,並未包含銀行存單、票據等產品。
港交所數據顯示,離岸人民幣債券2026年至今發現超5900億元,較去年高出34%。(AP圖片)
自2024年起,超過50%在交易所上市的點心債均選擇在港交所發行。2017年,這一比例僅有47%,到今年前三季度,這一比例已達68%。
香港財政司司長陳茂波表示,2026年以來,在香港發行的離岸人民幣債券增長迅速。單計首三季,點心債佔香港上市債券總發行額的比例達38%,歷史上首次超越美元債券,人民幣成為香港上市債券市場最大的發行幣種。
借錢太貴,越來越多企業轉向成本更低的點心債
點心債市場緣何強勢擴容?融資成本是發債人改用人民幣的首要考慮。當前中美利率差距已經拉到歷史極值:兩國10年期國債利差倒掛超300個基點,10月初一度擴大至約360個基點。更關鍵的是,國內企業營收全是人民幣,借美元還要額外付出一筆匯率鎖定費用,兩相疊加,美元融資的實際成本還要再往上抬一截。
騰訊(00700)就是最直觀的例子。10月,騰訊同時發行兩筆海外債券:260億元點心債和18億美元債。10年期美元債票面利率6.10%,同期限人民幣點心債僅2.40%;20年期美元債利率6.75%,30年期人民幣債券利率僅3.00%,一高一低,成本十分懸殊。
借錢太貴,越來越多企業轉向成本更低的點心債。(AP圖片)
在人民幣債券相對離岸美元債維持顯著融資成本優勢的假設下,中資企業向人民幣融資的傾斜具有持續性。上述變化在數據中亦有所體現。彭博數據顯示,今年截至10月15日,中資美元債發行量已降至516億美元,降幅達42.1%。
滙豐債務資本市場大中華區董事總經理伍富斌表示,短期來看,是融資成本、投資需求和政策支持共同推動的結果;長期來看,則源於真實人民幣資金需求的增加,以及點心債市場承接能力的提升。隨著跨境貿易、投資和企業經營中人民幣使用場景的增加,部分發行人正將人民幣融資納入更常態化的資金安排。
發行人在變,點心債發行規模前五來自科技行業
點心債發行量快速擴容的同時,發行人結構、發行期限等也在悄然發生變化。香港財政司司長陳茂波介紹,發行人日趨多元,從內地科技企業到海外政府及金融機構,都日益視「點心債」為重要的融資渠道。
騰訊10月14日發行了260億元點心債,刷新年內點心債單筆發行規模紀錄。國家電網8月發行149億元,認購倍數超過13倍,創下央企單筆發行規模之最。
此前,京東(09618)、順豐(06936)亦先後完成百億元量級的點心債首發。國際發行人方面,哈薩克開發銀行、美國安達保險(Chubb)等亦有定期發行。
彭博數據顯示,境外非中國發行人數量增加明顯,今年以來其市場佔有率已達34.3%。德意志銀行亞洲宏觀策略分析師Perry Kojodjojo表示,發行人結構持續國際化,海外發行人貢獻發行量佔比逾三分之一,高於2024年不足20%的水平。
值得關注的是,過去點心債主要是地方城投、銀行金融機構在發;如今主力變成科技巨頭與實體產業。Perry Kojodjojo指出,剔除政府類平台之後,今年點心債發行規模前五名,全部來自科技行業。中誠信亞太研究部也說,2026年的邊際增量幾乎完全來自新主體。發行主體從「城投+銀行」切換為「科技+產業+主權/外資」,是2026年最顯著的結構性特徵。
剔除政府類平台之後,今年點心債發行規模前五名,全部來自科技行業。(AP圖片)
另外,今年長期限債券發行增長很快,特別是下半年這一態勢更加明顯。中誠信亞太研究部分析稱,過去點心債以5年以內短期限為主。2026年,產業債發行人尤其是科技企業的平均發行期限明顯拉長,發行期限延伸至10年到30年。
港交所推出指數,為點心債補上一把「尺」
過去十多年,點心債市場一直缺一樣東西--一個具代表性且獲得全球市場認同的基準。發行人定價沒有統一參照,投資者衡量表現也各用各的尺。
11月16日,港交所宣布推出離岸人民幣債券指數,這是港交所首個冠名固定收益指數,也是香港首個追蹤在港發行點心債的基準指數,用以衡量點心債市場表現。該指數聯合彭博編製,支持面向發行商定制子指數,掛勾點心債ETF或其他相關金融產品。初始成分債券累計有305隻,以截至2026年10月30日計算,總市場規模8500億元,平均票面息及平均收益率分別為2.29%及2.08%,平均年期4.7年。
11月16日,港交所宣布推出離岸人民幣債券指數。(AP圖片)
香港財政司司長陳茂波認為,市場做大之後,需要一項適切於自己的參考指標。他指有了這個基準,基金公司便可據此推出更多交易所買賣基金、指數基金等被動式投資產品,國際投資者配置人民幣資產亦有清晰的參照。據財新了解,目前已有至少兩家在港中資基金公司積極推進對接該指數,有計劃推出掛勾指數的點心債ETF產品。
此前,點心債交易以場外(OTC)市場為主,參與者以機構投資者為主,零售投資者缺乏參與渠道。港交所市場科固定收益及貨幣產品發展主管范文超強調,與指數掛勾的ETF等場內產品推出後,機構、財富管理及個人等多元投資者均可參與,投資者群體的多元化,亦是指數發布的重要目標之一。
點心債的下一階段,已不只是多發幾批債券,而是能否把香港龐大的人民幣資金池,建成一個讓國際投資者願意長期留下的債券市場。高盛認為,想要實現長久的國際化,還需要扎實的經濟基本面、穩定的金融環境、更加開放的投資渠道、完善的匯率避險工具,以及更加緊密的全球貿易金融往來。
撰文:經濟通通訊社記者丘敏華