
























濰柴動力|開展數據中心等新業務獲大行唱好,股價連日造好再飆逾半成仲有得升?
內地重型卡車行業龍頭濰柴動力(02338)(深:000388)正從傳統發動機供應商轉型,進軍人工智能數據中心(AIDC)等領域,有大行看好其新業務增長,股價今早(7日)飆逾半成,為表現最佳藍籌,並已連升6日。其實,濰柴股價已由此前高位回落不少,加上對新業務憧憬,或許仍有上升空間,若想吸納應如何部署?

(濰柴動力網頁截圖)
摩通看好濰柴數據中心等業務增長 升目標價至57元
摩通將濰柴動力2027及2028財年盈利預測上調約12%,H股目標價由55港元升至57港元,A股目標價由52元升至54元人民幣,均維持「增持」評級。調整反映公司更強勁的出貨前景、利潤率韌性,以及人工智能數據中心(AIDC)及固態氧化物燃料電池(SOFC)商業化勢頭加速。雖然公司營運及財務進展明確,但H股和A股股價自上次業績以來下跌約9%,跑輸MSCI中國指數約5個百分點。該行認為是由於市場對中國AIDC電力供應鏈的負面情緒及宏觀逆風,而非公司執行力或基本面轉差。
該行對公司維持信心。來自Bloom Energy、Ceres及領先船用引擎/燃氣引擎企業的板塊啟示均反映向濰柴正迎來多年增長跑道,而中國及全球SOFC及AIDC電力需求帶來的上行空間,尚未完全反映在市場預期或估值中。
高盛:濰柴受惠Generac與亞馬遜發電機供應協議 予目標價55元
值得一提,Generac(US.GNRC)於今年9月中宣布與亞馬遜(US.AMZN)就數據中心備用發電機達成供應協議,預計2027年和2028年備用發電機的初始交付總額將達到24億美元。據悉,濰柴動力與Generac建立合作關係,借助其在北美備用電源及分布式能源市場的渠道與客戶資源,加速燃氣發電機組在數據中心、電力保障等高端場景的落地。
花旗指,Generac與亞馬遜達成長期供應協議,為亞馬遜數據中心提供後備發電機,對濰柴動力構成正面解讀,因濰柴為GNRC核心供應商,有望受惠於持續積壓訂單增長,估計2027/28年相關潛在付運將帶來4.78億至10.75億美元收入貢獻。該行對濰柴動力評級「買入」,目標價50港元。高盛亦稱,事件對濰柴動力具正面影響,該行近期於山東發電機組供應鏈考察亦顯示濰柴相關業務具上行潛力,重申對其H股及A股「買入」評級,12個月目標價分別為55港元及48元人民幣。
另國海證券表示,濰柴動力正從傳統動力系統供應商向「高端動力+ 能源解決方案提供商」轉型,AIDC電源業務有望成為中期業績增長與估值提升的核心變量。在數據中心電力基礎設施景氣上行與重卡行業周期回暖的共振下,公司進入新一輪成長周期,估值體系有望迎來重構。
伍禮賢:新業務未形成規模性貢獻 或於27至35元區間運行

(伍禮賢)
光大證券國際證券策略師伍禮賢指,濰柴動力本身是造發動機及汽車零部件,而其發動機其實可應用於電力發動方面,故在現時數據中心應用需求很強勁之際,公司也計劃進軍AIDC相關領域,這對公司發展是好事,但撇除這方面發展,其傳統業務收入規模較大,故新業務最終對其業績明顯貢獻短期未必那麼容易見到,不過市場正憧憬公司往後可能有第二個增長曲線。
至於對濰柴股價影響,伍禮賢認為,市場現時對其股價的判斷相信更多是從傳統業務來看,包括近期發動機業務及汽車零部件,以及受出口市場帶動。而其股價從此前高位跌下來,已回至傳統約10幾倍PE的水平,相對合理,始終上述新業務未形成規模性貢獻,所以暫時市場仍會將其看成傳統工業股,其他工業股如中聯重科(01157)及三一重工(06031)的PE都不算特別高,預計濰柴往後股價也以區間波動為主,未必可以重回今年初高位,但再跌空間應不大,加上對新業務憧憬,亦可能對股價有支持,有機會於27至35元區間運行,投資者或可於此區間低吸高沽。
濰柴動力半日升5.63%收報31.14元,連升6日,累積升幅12.26%,成交2.08億元。其他重卡概念股表現各異,重汽(03808)跌0.17%報35.74元,中聯重科升0.8%報5.665元,第一拖拉機(00038)升0.52%報8.72元。
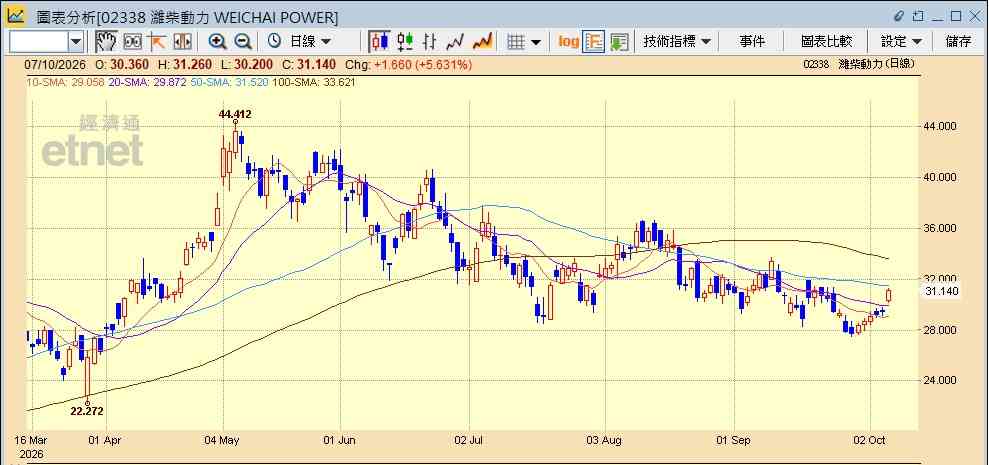
(經濟通HV2報價系統截圖)
撰文:經濟通市場組、採訪組、李崇偉 整理:李崇偉
重溫《開市Good Morning》熊麗萍分析,請按此
其他濰柴動力相關新聞:
《外資精點》摩通上調濰柴動力目標價至57元,看好數據中心等業務增長