




















債務墻 | FOCUS | 債務墻大限近,市場「無險可守」
有幾多風流,就有幾多折墮。看看高位回吐35%的黃金、腰斬的比特幣、單日挫半成的銅,乃至人仰馬翻的英偉達、SK海力士、SpaceX、騰訊(00700)、阿里(09988)……除了加息陰霾,更有一隻行漸近的「房間裏大象」--2027年「債務墻」。
避險、風險、硬核資產齊跌
如果要用4個字形容眼下市場,必定是「無險可守」。其中,最跌眼鏡的資產類別之一,必屬1月創下5585美元歷史新高的黃金,最新直逼3500美元,五日急挫9%,「避險」屬性黯然失色。更新鮮熱辣的是周四(19日)創下全球最大IPO紀錄的Anthropic,盡管首日收市較招股價高17%,但隨著每任務降價高達45%,拖累算力和基礎設施成本,第二季盈利轉為第三季虧損,重演SpaceX破發驚魂恐只是時間問題。
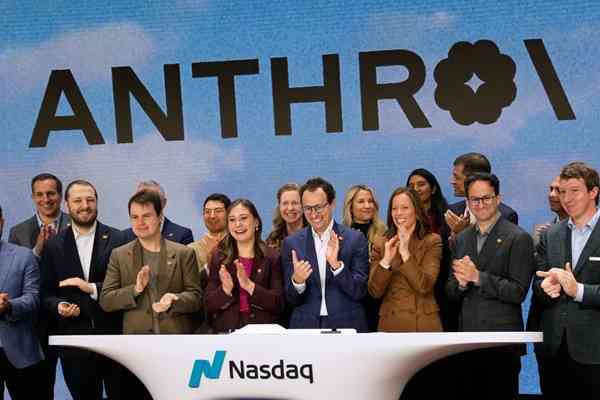
Anthropic創下全球最大IPO紀錄,惟重演SpaceX破發驚魂恐只是時間問題。(AP)
再看「數碼黃金」比特幣,8月上演的一波近四成激進反彈遭打回原形,最新報價較去年9月歷史高位腰斬,惟按過往最大回撤逾七八九成看,恐仍未見底。
「巨鯨」Strategy股價自歷史高位暴瀉84%固然不稀奇,但「硬資產」如英偉達、谷歌、美光、SK海力士亦難幸免,較高位分別蒸發40%、34%、45%、63%,更令原本奇貨可居的銅,暴跌至七個月來最低水平。
融資趨貴,聯儲或暗度陳倉
避險資產、風險資產、槓桿資產、硬核資產、長久期資產……無一幸免,一言以蔽之,即是流動性周期下行。全球「水緊」有多嚴峻?追蹤約90個經濟體流動性的獨立研究機構CrossBorder Capital,旗下Global Liquidity Indexes顯示,明年全球因到期而需再融資的債務總額(包括主權債、企業債等)將按年暴增4.4萬億美元(相當於美聯儲資產負債表的三分二規模)。由此產生的再融資需求,將推高債務/流動性比率突破200%的危險閾值(歐債危機時曾達230%)。
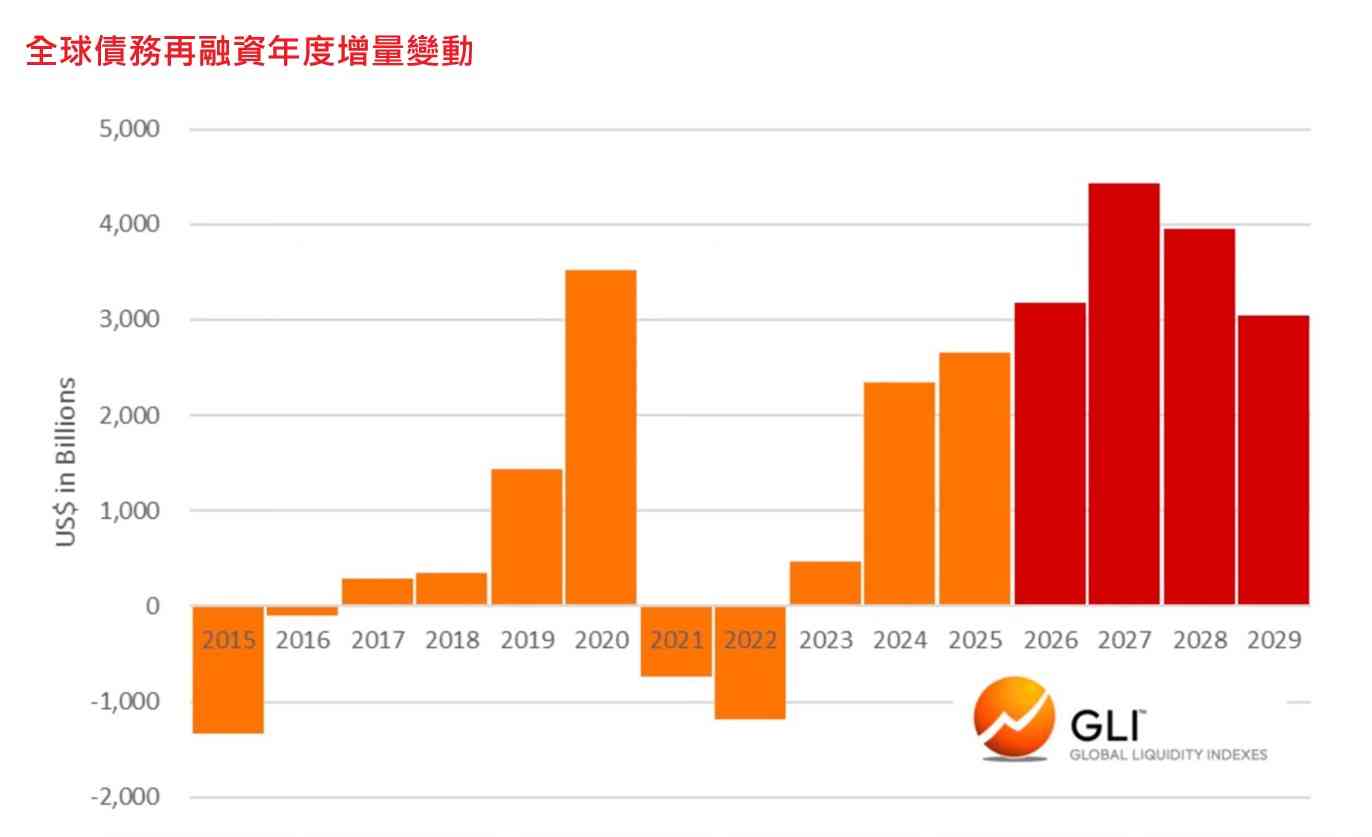
Global Liquidity Indexes顯示,明年全球因到期而需再融資的債務總額將按年暴增4.4萬億美元。
換言之,當融資更難、更貴,投資者恐將一邊拋售高流動性資產,一邊降低高槓桿、長久期曝險;企業則或修正資本開支指引、打價格戰獲取現金流優勢等。
從此角度看,央媽上月借「金融街論壇年會」祭出一系列防止流動性踩踏、衝擊的工具,是搶先未雨綢繆。至於高調預告大幅、連環加息的美聯儲,到底是真心抗通脹,還是暗度陳倉為明年下半年激進降息鋪墊?
撰文:金子安