開市Go | 黃仁勳尋求重返英偉達,內地10月信貸遜預期,新世界1供11
要聞盤點
1、美股周五(13日)個別發展,科技股受壓拖累納指及標指向下,道指則逆市微升。市場持續消化英偉達(US.NVDA)行政總裁黃仁勳離任消息,加上美國通脹壓力未完全消退,投資者對聯儲局進一步加息的憂慮升溫,科技股及半導體股份沽壓較大。道指收市微升50.46點,或0.1%,報52347.55點;標指跌30.73點,或0.4%,報7561.67點;納指跌229.82點,或0.91%,報25136.27點。中國金龍指數升8點。日經指數開報61385.5點,低開41點。
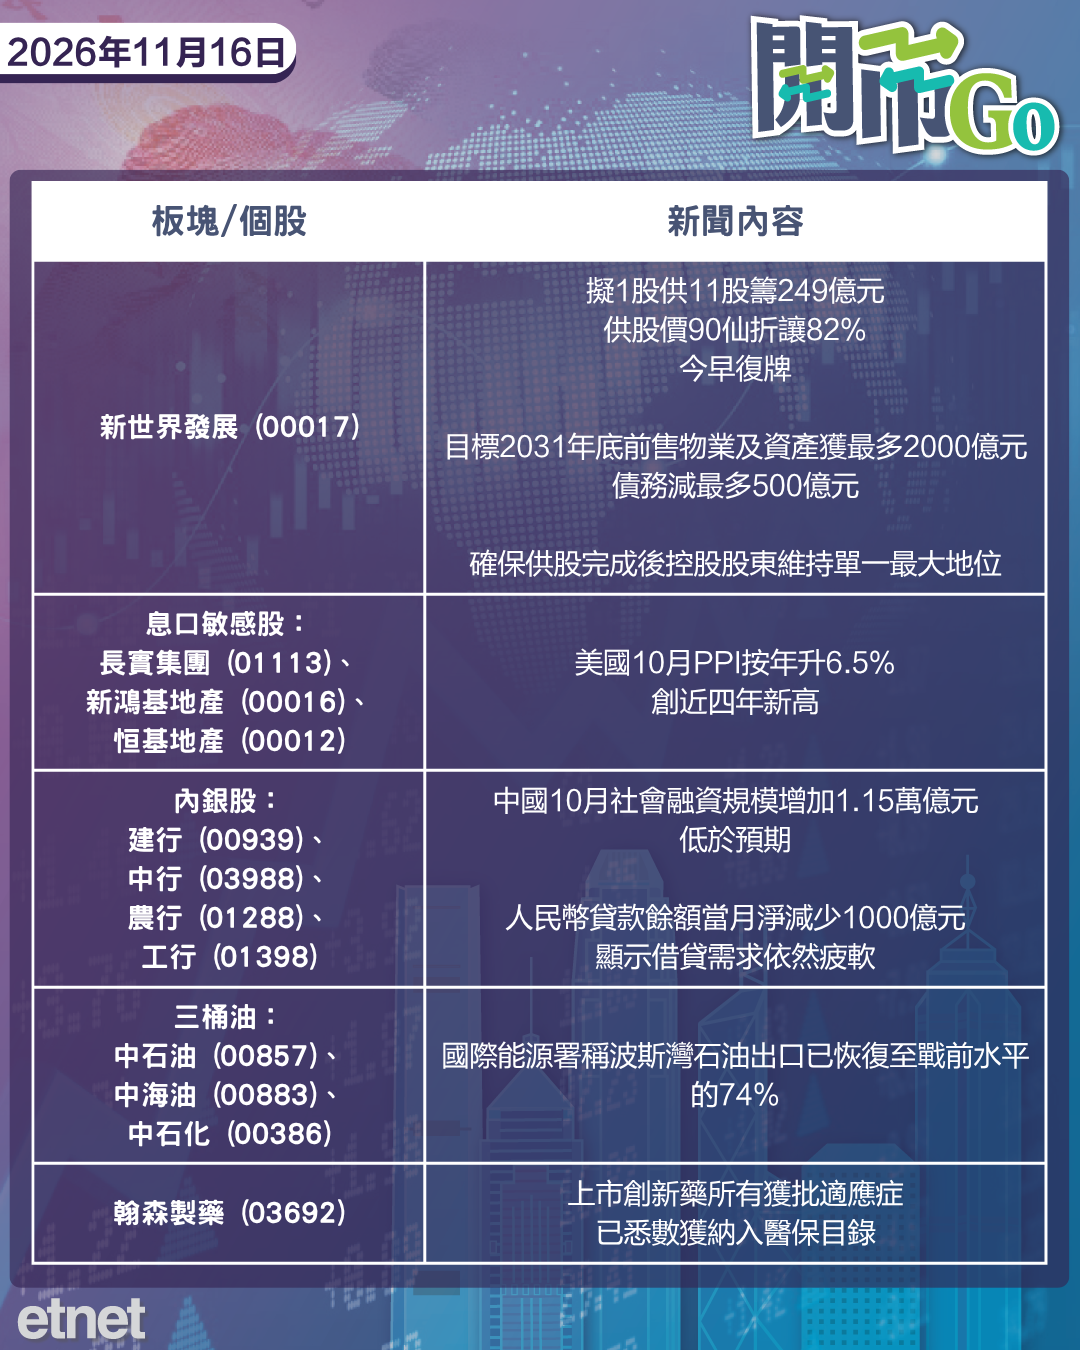
2、美國10月最終需求生產物價指數(PPI)按月微升0.3%,略低於市場預期的0.4%;惟按年升幅進一步擴至6.5%,仍略低於預期的6.6%,創下2022年11月以來最大年度漲幅。
3、外媒引述消息指英偉達董事會正物色新任掌舵人,並曾接洽英國晶片設計商ARM行政總裁哈斯(Rene Haas)作為潛在接班人選;美國財長貝森特亦公開建議英偉達從外部物色新行政總裁以進行「大換血」,惟集團否認已與任何候選人正式接觸。另據《金融時報》報道,已辭任的黃仁勳正與親信及矽谷盟友商討重返公司的可能性。
4、美國國會持續追擊英偉達危害國家安全風波,共和黨眾議員穆勒納爾(John Moolenaar)透露黃仁勳已同意出席閉門聽證會作證,民主黨領袖亦表明將全面調查事件對國家安全的影響。
5、美聯儲官員再釋鷹派訊號,波士頓聯儲銀行行長科林斯指受通脹數據偏熱影響,局方或需進一步收緊貨幣政策,利率頂部恐高於此前預期;目前市場已鎖定12月加息25基點,美銀更預測未來將連續加息三次。
6、伊朗自9月初以來首度襲擊巴林,但同時表態仍希望與美方結束衝突;路透社亦引述消息指,美國總統特朗普暗示若伊朗不再發動新挑釁,華府將考慮暫緩進一步軍事打擊。
7、烏克蘭總統澤連斯基披露,美國特使曾向基輔方面詢問,是否願意將東部頓巴斯地區割讓予俄羅斯,藉此作為交換加入北約的籌碼。
8、美國白宮表示,總統特朗普將於下周四(19日)在深圳出席亞太經合組織(APEC)領導人非正式會議期間,與中國國家主席習近平及俄羅斯總統普京舉行歷史性三方會談。
9、內地最新信貸數據均遜於預期,10月社會融資規模增量為1.15萬億元人民幣,當月人民幣貸款更錄得淨減少1000億元人民幣;期內M2按年增速略為放緩至7.1%,M1升幅則擴大至4.4%。
10、歐元區第三季本地生產總值(GDP)按季增長0.4%,為歐洲央行進一步加息留出空間;德國央行行長亦直言,歐洲央行很可能需要再次加息以遏抑物價。
11、國際能源署(IEA)最新報告指出,受惠於沙特阿拉伯及伊拉克大幅增產,波斯灣石油出口已恢復至戰前水平的74%,推動全球原油市場自中東戰事爆發以來首次重現供應過剩局面。
12、美國航空業上周五(13日)遭遇重大突發事件,美國聯邦航空管理局(FAA)因空管系統故障及安全考量,罕有發布全國性地面停飛指令逾四小時,為美國史上第三次全國停飛,至今航班運作仍未完全恢復正常。
13、受惠於全球人工智能熱潮強勁帶動出口,香港特區政府宣布將今年全年經濟增長預測由原本的3.5%至4.5%,向上修訂至4.8%;本港第三季GDP按年增長5.2%符合預期,首三季累計增長5.1%。
14、港股「18A核藥第一股」先通醫藥-B(09941)今日至周四(19日)招股,每股作價介乎52元至68元,集資最多約4.5億元,每手50股,入場費3434.29元,公司預期於下周二(24日)掛牌,中金、中信證券及廣發證券為聯席保薦人。公司是次招股沒有引入基石投資者。