





















地產股 | 美10月通脹超預期12月恐大幅加息,地產股受壓可以點部署?
美國公布10月份消費物價指數(CPI)按月升0.4%,核心CPI按月升0.3%,均高於預期,加上聯儲局官員接連釋出鷹派訊號,更有官員指,若10月CPI按月增0.3%甚至更高,便有可能支持12月加息0.5厘,加息預期大幅推高,利率期貨顯示12月加息0.25厘機會達九成,加息0.5厘機會亦近一成,美國10年期國債孳息率重新抽升至5厘。美國10月加息已成定局,市場開始關注加息幅度會否達半厘,本港地產股今日普遍受壓。不過,現時一手新盤市場暢旺,花旗料明年樓價再升6%,地產股此前亦升過一輪,可否趁調整吸納?應如何部署?

(AP圖片)
美10月CPI超預期12月加息機率達九成 聯儲局官員接連放鷹
美國勞工部公布,10月消費物價指數(CPI)按月上升0.4%,高於市場預期的0.3%,但低於9月的0.6%升幅;扣除食品及能源價格的核心CPI按月上升0.3%,亦高於市場預期的0.2%。通脹數據公布後,市場進一步提高對聯儲局12月加息的押注,目前利率期貨顯示12月加息0.25厘機會達91%,加息0.5厘機會亦有9%。美國兩年期國債孳息率升至4.731厘,十年期國債孳息率升至4.988厘,反映市場對利率前景的憂慮升溫。
聯儲局官員亦接連釋出鷹派訊號。堪薩斯城聯儲銀行行長施密德表示,當前利率水平仍屬相對寬鬆,未對經濟構成足夠限制,強調控制通脹仍是貨幣政策首要任務;達拉斯聯儲銀行行長洛根則指,過高的通脹是不可接受,認為聯儲局需至少再加息兩次,每次0.25厘,加息步伐可能需要加快。理事沃勒於通脹數據公布前更稱,支持在下次12月議息會議至少加息0.25厘,若果核心CPI上升0.3%或更多,應考慮12月大手加息半厘。
德意志銀行表示,沃勒的講話為聯儲局12月加息半厘打開大門,不過大手加息並非該行的基準情景預測,於美國10月通脹高於預期下,預計聯儲局12月和明年1月連續各加息0.25厘。

(iStock圖片)
中原十大屋苑周末成交僅6宗跌25% 新盤推售鎖起二手購買力
本港樓市方面,中原地產十大屋苑過去周末(7、8日)錄得6宗成交,較上周末8宗少2宗或跌25%。中原地產亞太區副主席兼住宅部總裁陳永傑表示,一手新盤接連推售,搶盡市場焦點,過去3天有兩個全新盤作首輪銷售,認購反應熱烈,鎖起市場一批購買力,令二手交投持續受壓。慶幸市場有好消息陸續浮現,美國中期選舉塵埃落定,未來經濟政策趨穩定,料樓市交投平穩發展。
另一代理美聯物業分行統計,過去周末10大指標屋苑共錄得約7宗買賣成交,按周回落1宗或12.5%,並連續10個周末維持在個位數水平。美聯物業高級董事布少明表示,近期多個新盤浪接浪登場,搶盡市場焦點之餘,同時顯著提振樓市整體氣氛,一手交投熾熱,二手市場則觀望氣氛與入市意欲並存,部分買家仍積極在市場尋找筍盤,加上不乏一手向隅客回流,於二手市場捕捉入市機會。展望11月,樓市將維持「一手主導」格局,持續帶動整體入市氣氛。預期在香港宏觀經濟基調良好的支持下,樓市將持續向好,年底前樓價仍有望錄得一定升幅。
此外,土地註冊處早前公布,10月住宅樓宇買賣合約共4512份,按月跌5.2%,按年跌21%;住宅樓宇買賣合約總值423億元,按月跌9.5%,按年跌17.1%。
花旗料明年樓價再升6% 偏好發展商首選新地恒地等
花旗發表最新報告指,香港樓市正由復甦進入重新定價階段,預期2027年行業領導地位將由收租股輪動至住宅發展商。該行預計2027年本港樓價按年再升6%,一手住宅成交量約2.2萬伙,而落成量僅1.5萬至1.6萬伙,淨吸納量7000至8000伙,令可售庫存較高位減少18%,發展商在2027年將有空間優先考慮價格而非銷量,支持土儲價值、資產淨值及盈利上行。花旗行業偏好依次為住宅、核心寫字樓、奢侈品零售、民生區零售、非核心寫字樓。不過,該行指,2026年多項宏觀順風在2027年或減弱,包括人民幣兌港元兩年累升約10%後進一步升值的不確定性增加、新股集資難以重複破紀錄水平、人才審批或放緩,以及美國利率路徑預期分歧。
個股方面,該行首選新地(00016)、恒地(00012)、太古地產(01972)及領展(00823)。新地擁有充裕可售資源、低負債及股息增長;恒地現金流改善,盈利有上調潛力,中環Central Yards項目將於2027年下半年起貢獻;太古地產提供核心寫字樓(金鐘太古廣場)、奢侈品零售(香港及中國)及承諾股息增長的平衡;領展則受惠資本循環及估值見底回升。
麥嘉嘉:地產股受加息直接影響宜先觀望 新地料於107至115元上落

(麥嘉嘉)
永豐金證券(亞洲)金融商品交易部主管及研究部主管麥嘉嘉指,地產股累積升幅已不小,加上美國CPI,尤其核心CPI雖然按月增0.3%與上月一樣,但市場本預期只增0.2%,這推升了12月加息機率,由公布數據前八成幾升至九成,而達拉斯聯儲銀行行長表示要加息兩次,每次加0.25厘,部分聯儲官員更指要加0.5厘。港元因與美元掛勾,加息對地產股及房託基金(REITs)估值影響會較直接。惟要留意,香港利率上行風險縱增加,但不代表港元拆息、銀行最優惠利率甚至按揭息率會即時以同幅度上調。在聯繫匯率下港元大致會跟隨美元利率,但短期拆息同時受本地資金供求影響,對地產股則相對有直接影響,尤其近期股價都升得太急,可能要於高位整固,若未有貨宜抱觀望態度,以新地為例,有機會下試100天線甚至50天線約107元,波動上落範圍大概107至115元左右。
麥嘉嘉又指,因地產股與樓價走勢多數有約半年時間差,即樓價升勢會於半年前預先於地產股股價中反映,這亦解釋了過去一兩周為何地產股表現較強,當然這也因近期油價回落,大家覺得通脹應沒那麼高。而今次美國最新的CPI數據是聯儲局12月議息前唯一的通脹數據,可見通脹粘性仍存,之前大家看得太樂觀,需稍為調整。不過,地產股股價未必會跌回起步點,始終大家預測明年樓價偏好,調整壓力未必太大,但始於利率走勢。
至於其他息口敏感股,麥嘉嘉預料金礦股波動走勢持續,彈升空間也不見很大,其中紫金礦業(02899)之前跌至約27元,最高升至30元又要調整,料於區間波動,始終金價走勢與美元及美債息高度掛勾,美匯指數隔晚已重上102.2,美10年期債息一度重上5厘,黃金是無息產品,債息回升,金價走勢難太樂觀,而美伊地緣政治風險一旦降低,防守性資金未必再泊入黃金,故對金礦股看法中性,沒太大吸引力。而滙控(00005)及渣打(02888)等銀行股炒上落機會亦較大,大家始終擔心滙控本身有歐洲債務,就算未必影響盈利,估值亦會限制其股價,130元是近期所見底部,升至145元又會有些阻力。
地產股今日普遍下跌,新地跌1.48%收報113.1元,恒地(00012)跌0.81%報29.42元,長實(01113)跌0.44%報49.66元,信置(00083)跌1.14%報10.45元,新世界(00017)跌0.2%報5.06元,太古地產跌0.15%報26.36元。銀行股表現各異,滙控跌1.19%報141.6元,渣打跌0.09%報230.8元,中銀香港(02388)跌0.29%報51.35元,東亞(00023)升1.75%報18.58元,大新銀行(02356)升1.48%報14.37元。金礦股則先下挫後回穩,招金礦業(01818)倒升0.51%報17.86元,紫金礦業跌0.62%報28.94元,紫金黃金國際(02259)跌0.07%報141.1元,山東黃金(01787)升0.11%報18.88元,靈寶黃金(03330)升0.86%報17.6元。
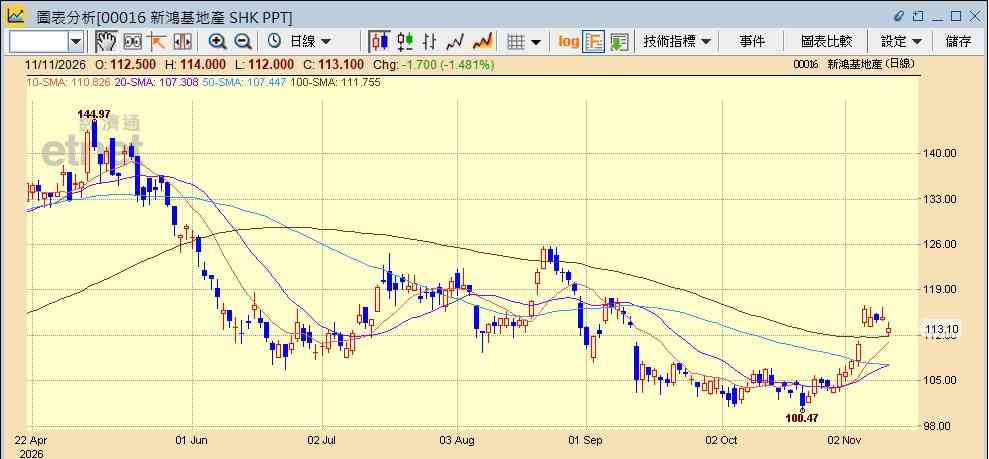
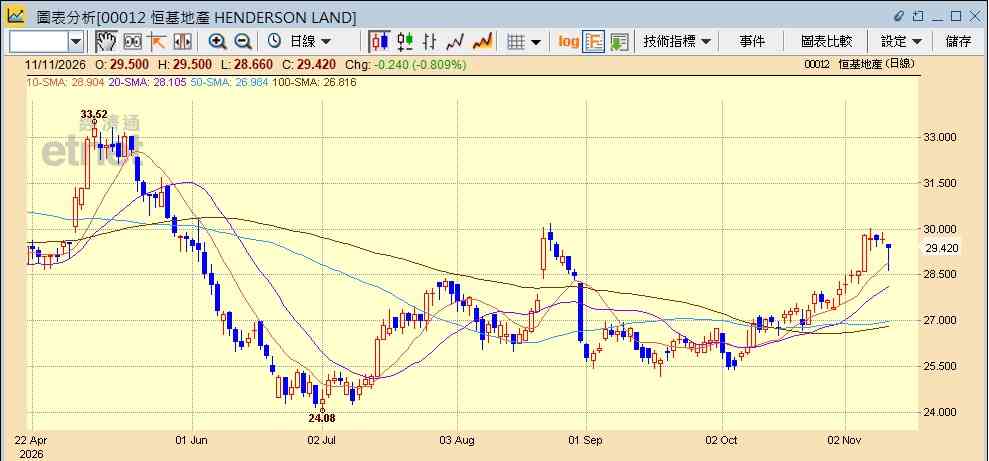
(經濟通HV2報價系統截圖)
撰文:經濟通市場組、採訪組、李崇偉 整理:李崇偉
重溫《開市Good Morning》熊麗萍分析,請按此
其他地產股相關新聞:
太古曼谷Upper House Residences本周末於香港開售,當地已累售逾100伙
【地皮截標】市建局土瓜灣道項目至少收3份標書,長實及中海外等入標
《外資精點》摩通料領展收購新加坡商場對派息增長有限,續籲增持
《本港樓市》紅磡瑅海次輪銷售沽清,加推71伙周六開售入場價755萬
《本港樓市》美聯料市建局土瓜灣道/榮光街項目地皮估值逾45億元