


























人民幣 | FOCUS | 人幣強勢又低息,點心債的生意經
一邊是人幣兌港幣持續升值,北區水貨客再現;另一邊是財政部上月在港發行的今年第五期人幣國債,發行利率刷新歷史新低。如此「既強勢、又低息」的神仙組合,隨著周一(16日)首個離岸人民幣債券(俗稱點心債)指數正式登場,令北京鋪陳多年的國際化棋局,露出又一精妙底牌。
買又抵買借又抵借
美匯指數升至20個月新高之際,人幣兌美元中間價年初至今卻強勢升值約4.5%,境外機構連續5個月增持(截至9月)中國國債。與此同時,財政部上月在港發行155億元人民幣國債,2年、5年、10年期利率低至1.24%、1.38%、1.67%,創有記錄以來新低。
看似矛盾的現象背後,實則是聰明錢一邊算帳、一邊站隊。表面看,人幣國債利率近全球包尾,但對投資者而言,計入票息及匯率升值後,實際收益未必跑輸。再者,有財政部在港發行人幣國債這一無風險利率定價之錨,從順豐到美團,從韓國產業銀行到哈薩克斯坦開發銀行,眾多發行人紛紛因低息「利誘」發行點心債,推動人幣從貿易中介晉級至融資貨幣。
點心債指數首問世
但若只將眼光聚焦點心債發行規模(首9月5900億元 VS 去年全年4480億元),未免忽略了真正的硬仗--資產配置及價值儲備。對眾多海外長線基金而言,過往投資人民幣的痛點,並非有沒有資產,而是如何對沖風險、如何納入組合。8月上市的5年期國債期貨,提供了管理內地債券久期及利率風險的工具;而今日推出的首個點心債指數,則補上了「計價基準」的短板。
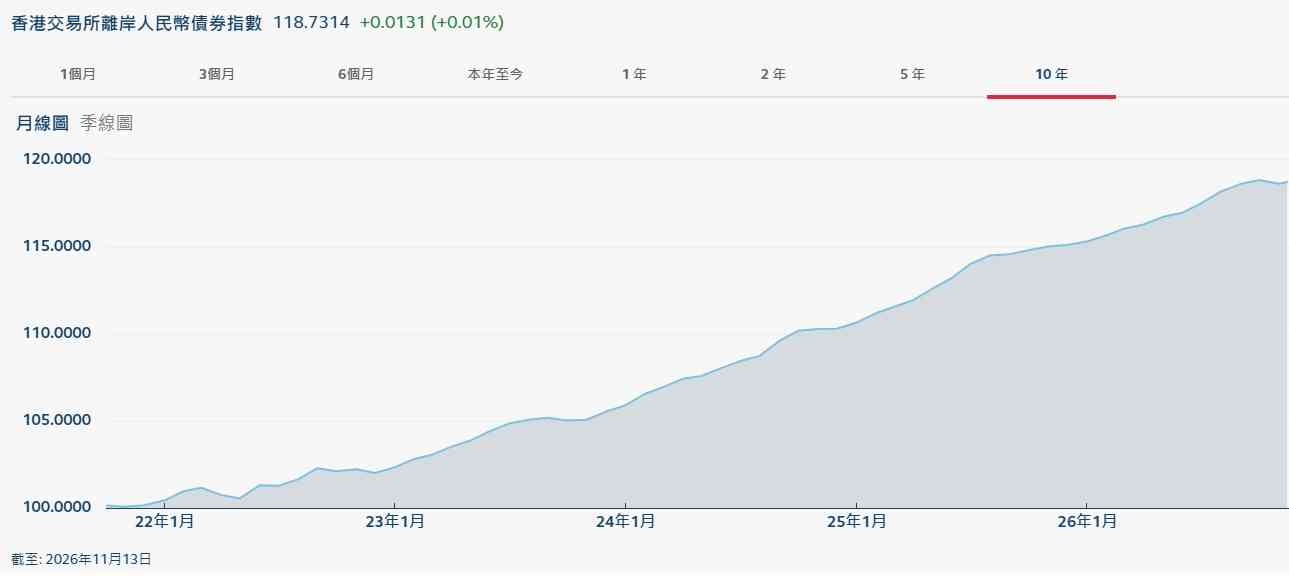
據港交所介紹,點心債指數一舉涵蓋305隻債券、8500億元人民幣名義本金,目前已有12間資管機構獲授權推ETF、指數基金等產品。其最大意義,在於形成「指數-ETF-資金流入-市場深度」的良性循環,從而吸引更多全球資金將人民幣資產納入投資組合。
甲廈租金升有啟示
跟債市併行不悖的,還有南向港股通日均成交额上半年錄1231億港元,佔港股現貨總成交比重突破23%,另一塊拼圖則是人民幣計價黃金期貨。簡而言之,北京的「棋局」從來不是一次性開放資本賬,而是恰恰在資本賬未完全開放的當下,在香港建立起集融資、定價、對沖、儲備為一體的人民幣資產境外生態。
從首三季中環超甲級商廈租金大升逾24%,創近16年最勁,長江集團中心二期租務有價有市看,香港早已不僅有活躍股市、離岸櫃位,而是人幣資產的風險管理、全球配置中心藍圖漸顯。
撰文:金子安