


























友邦|第三季新業務價值跌5%惟9月回升逾25%,獲大行唱好股價彈逾3%仍可追入?
友邦保險(01299)公布第三季新業務價值按年跌5%,惟主要受香港及內地業務高基數影響,9月份新業務價值已回升逾25%,管理層表示,對前景保持信心,隨著比較基數回復正常,料第四季增長勢頭進一步加快,高盛及花旗齊籲買入,友邦股價今早升逾3%,若看好其增長前景,或許仍可追入。
(AP圖片)
第三季新業務價值按年跌5% 香港業務跌3%中國跌33%
友邦保險公布,截至今年9月30日止第三季,按固定匯率計算,錄得新業務價值按年下跌5%至14.15億美元,主要受香港及中國內地業務去年同期高基數影響,不過,9月份新業務價值按年回升逾25%。新業務價值利潤率上升5.3個百分點至63.5%,年化新保費則下跌13%至22.37億美元。
期內,公司總加權保費收入增加7%至128.92億美元。分部業務方面,香港業務第三季新業務價值按年下跌3%,主要受去年7月銷售表現極強影響。不過,8月及9月新業務價值合計按年增長20%,本地客戶群繼續錄得強勁增長。中國業務第三季新業務價值下跌33%,主要由於去年同期客戶趕於2025年9月1日全行業重新定價前投保,形成較高比較基數。代理新業務價值於9月恢復強勁增長,銀行保險業務亦逐步改善。保障類產品佔代理新業務價值比重升至46%,帶動新業務價值利潤率上升。其他市場方面,泰國、新加坡及馬來西亞業務第三季新業務價值分別增長9%、22%及10%;其他市場則上升14%。
另外,截至今年首九個月,友邦保險錄得新業務價值按年上升5%至46.27億美元,增長由除泰國以外所有報告分部帶動;新業務價值利潤率上升0.8個百分點至58.9%;年化新保費增加3%至78.92億美元。
友邦:隨著比較基數回復正常 料第四季增長勢頭進一步加快
友邦保險集團首席執行官兼總裁李源祥表示,集團以強勁勢頭踏入第四季,並對前景保持信心,預期隨著比較基數回復正常,第四季增長勢頭將進一步加快。
集團又重申,預期將超越2023年至2026年每股稅後營運溢利複合年均增長率9%至11%的目標,反映新業務增長對未來盈利及股東價值的支持。
高盛:料第四季重拾新業務價值兩位數增長動能 予目標價95元
高盛發表報告指,友邦第三季新業務價值的下滑先前已有充分預期,且基本符合該行預期及市場共識的預測。而以下幾點可能會給投資者帶來驚喜:1)香港市場表現優於預期(同比下降3%,高盛此前預測為下降6%);2)泰國市場實現正增長(儘管面臨基數效應帶來的挑戰);3)季度末增長強勁——9月份新業務價值同比增長逾25%,其中香港市場在8月和9月合計增長了20%。
該行指,友邦第三季業績主要受中國內地市場拖累(按年減33%,高盛先前預測為下降8%)。2025年7月和8月因產品重新定價產生的基數效應,以及2026年銀保通路業務受到的干擾,其影響程度均超出了預期。但令人欣慰的是,代理人通路中保障型產品的銷售佔比顯著提升,且該通路的新業務價值在9月重回強勁增長態勢。
展望未來,高盛認為基數效應的影響已基本消退。該行預計友邦在2026年第四季將重拾新業務價值兩位數增長的動能;同時,香港和中國內地市場在2027財年均可望實現兩位數增長。目前友邦的估值為1.0倍2027財年「股價/內含價值」(P/EV)低於其過去3年及5年1.1倍及1.4倍的歷史平均水準。根據該行的估算,其2027財年的股東總回報率(TSR)可達5.4%。該行認為友邦具備良好的風險報酬比,近期股價走軟提供了理想的買進時機,維持「買入」的投資評級,12個月按P/EV計算目標價95港元,相當於預測2027財年P/EV約1.3倍。
花旗:第三季新業務價值跌幅符合市場預期 予目標價103元
花旗則指,友邦保險公布了第三季業績,以固定匯率計算,新業務價值較去年同期下降5%,以實際匯率AER計算則較去年同期下降4%,至14.15億美元,此數據略低於該行預測,但基本符合市場普遍預期。此次新業務價值下滑主要受香港及中國內地市場較高的基數影響;若剔除這些地區,其他報告分部實現了18%的按年增長(以固定匯率計算),而第三季年化新保費(ANP)按年減13%,但得益於中國內地產品和通路結構的優化,新業務價值利潤率提升了5.3個百分點,達到63.5%。
花旗提及,今年9月,集團新業務價值(以固定匯率計算)較去年同期增長率回升至25%以上;管理階層預計,隨著基數效應趨於正常化,今年第四季將維持強勁增長動能,予目標價103元及「買入」評級。
黃偉豪:受惠資金輪動兼業績維持平穩增長 若企穩73.8元可上望近80元

(黃偉豪)
胤源世創家族辦公室(香港)第一副總裁黃偉豪認為,友邦可以再留意。先不論業績,近期整體市況較反覆,且AI相關股都有下跌,資金取態無論美股或港股都有些分散、輪動情況,都再追捧傳統股、大型股,今日港股指數升得不錯,亦是受這些股份推動,友邦亦屬傳統股之一故亦受惠。
至於友邦第三季新業務價值數據,黃偉豪指,雖然第三季香港及內地有下跌,但始終頭九個月仍可升5%,維持較穩定趨勢,而第三季下跌,是受7、8月份香港及內地高基數影響,但管理層提到9月份整體已再有增長,因基數回復正常,增長更達兩成半,所以拉長時間來看,其實仍能維持較平穩增長。再者,管理層繼續維持中期業績時所提每股稅後溢利2023至今年複合大概9%至11%增長目標,相信第四季繼續有不錯增長而達標機會大,若能達標對估值會有較正面拉動,畢竟股價過去總體表現不算很強,特別是由年初90元調整了好一段時間,在現時估值不太高,業績又相對沒問題下,有條件修復多一些。而從技術走勢看,友邦今日也初步升穿了50天及100天線,反映大家對其中長線看法慢慢轉趨樂觀,若能企穩50天線大概73.8元,可先上望近80元,現價已可買入,下面可以約72元止蝕。
友邦半日升3.63%收報74.25元,成交12.05億元。其他保險股亦普遍向上,保誠(02378)升1.88%報94.65元,宏利(00945)升0.86%報353.2元,富衛集團(01828)升0.12%報32.52元。
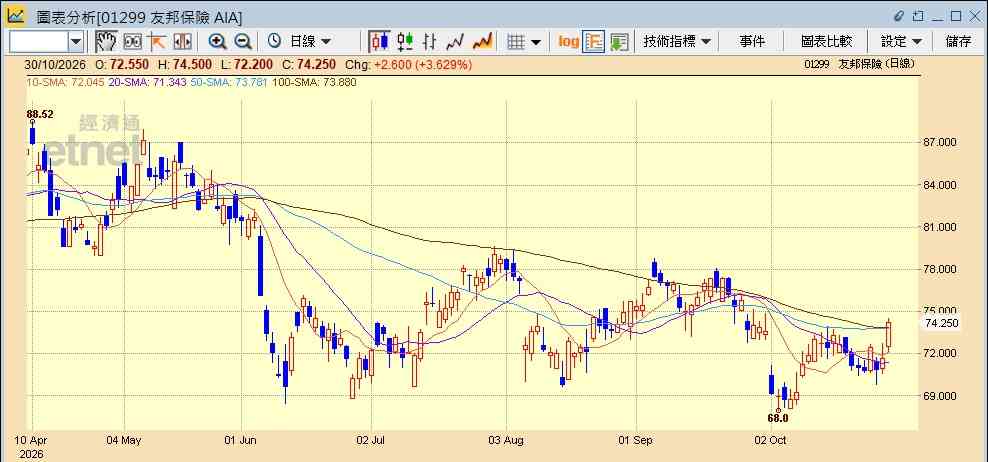
(經濟通HV2報價系統截圖)
撰文:經濟通市場組、採訪組、李崇偉 整理:李崇偉
重溫《開市Good Morning》溫鋼城分析,請按此
其他友邦相關新聞:
《外資精點》花旗:友邦第三季新業務價值跌幅符合市場預期,籲買入
友邦保險(01299)第三季新業務價值跌5%,首九個月則升5%