


























醫藥股 | 港股再錄北水淨流入,醫藥股獲大行唱好炒上可再吼?
港股近日走勢好轉,北水昨日(3日)大舉淨買入逾234億元,終結連續14個交易日淨流出,今日(4日)早段繼續錄得淨流入,向來備受北水青睞的醫藥生物科技股經過早前一輪調整再獲資金垂青,其中藥明康德(02359)、藥明生物(02269)及百濟神州(06160)今早都升約半成。值得一提,多隻醫藥外包(CXO)龍頭第三季盈利大增,創新藥又受惠政策與出海景氣,板塊近日獲大行唱好,或可再吼,應如何選擇?

(AP圖片)
多隻CXO龍頭第三季盈利大增 創新藥受惠政策與出海景氣
CXO業績加速,驗證產業持續向好。據《科創板日報》統計,產業龍頭股普遍實現第三季單季度營收和歸母淨利潤同比雙增,其中昭衍新藥(06127)單季淨利同比暴增逾8倍,藥明康德同比增超136%,凱萊英(06821)增逾81%。光大證券研報指,三季報驗證創新藥產業鏈保持高景氣,展望2027年,建議持續關注創新藥及CXO。
創新藥方面,受惠政策落地與出海景氣共振。政策端,2026年醫保國談已完成現場談判競價與商保價格協商,124款目錄外藥品入圍談判競價、12款藥品進入商保創新藥目錄價格協商。產業端,國家藥監局9月發布對外授權數據顯示,今年以來中國創新藥對外授權交易總額突破1200億美元。另外,CXO行業景氣拐點持續驗證。外需端,全球GLP-1產業趨勢強勁,頭部CXO訂單與業績持續兌現。內需端,國內創新藥研發與BD交易熱度高企,帶動產業鏈需求回暖。
花旗:中國製藥生科ESMO數據獲驗證 看好石藥信達生物科倫博泰
花旗近日發表研究報告指,ESMO 2026標誌著中國製藥及生物科技又邁出了重要一步,中國原研資產於多項全球關鍵研究交出具說服力數據,並展現強勁的中國至全球一致性、高關注度臨床結果,以及超越既有靶點的創新。該行認為,這有助降低行業風險,提升對全球監管路徑、海外商業化及跨境合作可持續性的信心,並可能支持具備差異化、具國際競爭力管線的公司結構性重估。而多項備受關注讀數優於投資者預期,包括OptiTROP-Lung06的15.0個月中位無進展生存期,以及HARMONi-GI1同時取得具統計學意義的無進展生存期及總生存期獲益;行業亦愈來愈多來自隨機及註冊性研究的正面結果,而非主要依賴單臂早期數據。臨床證據質素及成熟度提升,應有助提高資產能見度,並將投資者焦點轉向監管執行、上市準備及商業化。
該行指,仍看好具備全球驗證資產、足夠差異化管線及清晰催化劑的公司。醫藥板塊首選石藥(01093)及恒瑞醫藥(01276),生物製藥板塊首選信達生物(01801)及科倫博泰生物(06990),亦看好和黃醫藥(00013)。
里昂:中國醫健板塊近期回調屬買入機會 海外進展及內地營運改善
另里昂上周發表的研究報告指,中國醫療健康板塊近期回調主要受宏觀憂慮推動,相關因素大致已反映於股價;海外進展及內地營運持續改善,宏觀環境亦已企穩,該行視近期回調為買入機會。樣本醫院數據顯示藥物銷售由7月至9月按序改善,9月按月動能更強,或反映企業及醫生逐步適應新合規要求,料第三季盈利有望改善,即將到來的業績期可成短期催化劑。院外及自費市場重要性上升,隨更多創新藥上市及人口結構趨勢,相信內地市場終將再成增長引擎。
該行又指,於ESMO 2026,中國資產佔96項LBA中的29項,以及12場Presidential Symposium中的5場。重點進展包括科倫博泰生物的TROP2 ADC sac-TMT於一線非鱗狀非小細胞肺癌及子宮內膜癌III期結果正面;康方生物(09926)的AK112對比durvalumab於一線膽道癌III期成功;信達生物的CLDN18.2 ADC IBI343後期胃癌首個III期讀出成功;勁方醫藥(02595)的GFH276首個I期數據、維立志博(09887)的LBL-024註冊臨床數據等。12月4至6日ESMO Asia料有進一步數據讀出,包括石藥的SYS6010。而中美創新藥授權相關立法大致塵埃落定,對正常對外許可授權(license-out)交易影響有限,消除海外擴張一大不確定性。該行維持中國醫療健康股票籃子不變,指醫療健康佔基金總持倉不足2%,估值折讓提供更具吸引力的長線買入機會;進一步海外臨床進展及新的III期資產BD交易亦應為板塊提供支持。
麥嘉嘉:生科醫藥板塊經調整後料再有資金流入 可吼CXO與創新藥股

(麥嘉嘉)
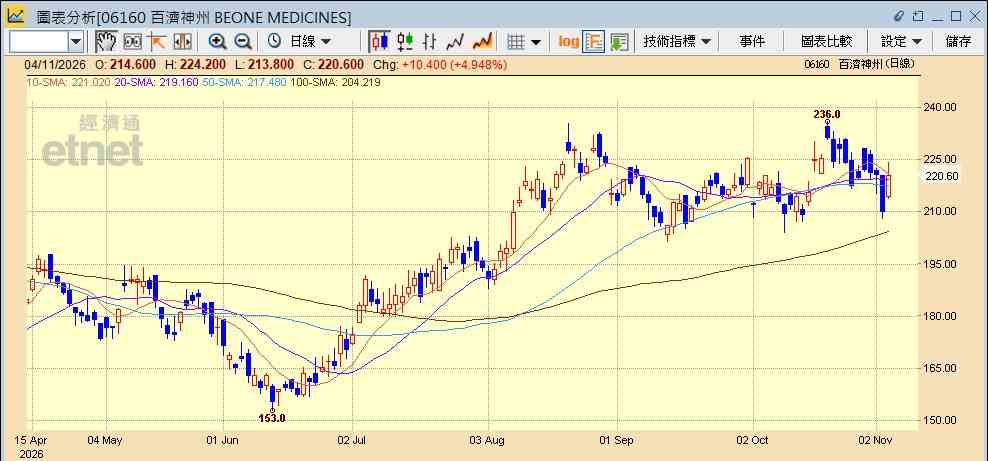
永豐金證券(亞洲)金融商品交易部主管及研究部主管麥嘉嘉認為,醫藥股及生科股可再吼,之前板塊調整最重要是因美國長債息率維持相對高水平,生科醫藥板塊若計估值,在長債息率折現率上可能會受壓抑,不過,股價經過一輪調整後,應會再有些資金流入此板塊。如看整個板塊的投資焦點,市場由聚焦當前增長轉向明年盈利可否持續上修,要看CXO訂單轉現金及創新藥的經常性盈利,惟板塊盈利及事件對個股影響有些分化,譬如市場開始看藥明康德明年訂單交付及擴產的回報,雖然公司績後調高了經調整自由現金流的指引到145億至155億元人民幣,需求有現金流支持,但市場會優先評估其盈利確定性,是否買入要看其訂單持續補充。藥明生物的關鍵則在於後期項目轉商業化,不是單純看其合作項目的數量,其估值上修要看其實際啟動的項目及商業化帶動其收入及產能利用率的驗證。而百濟神州11月5日就會公布業績,核心看其澤布替尼在美國的增長、全年的指引及盈利槓桿,或可於績前略為觀望,看績後有否更多催化劑。
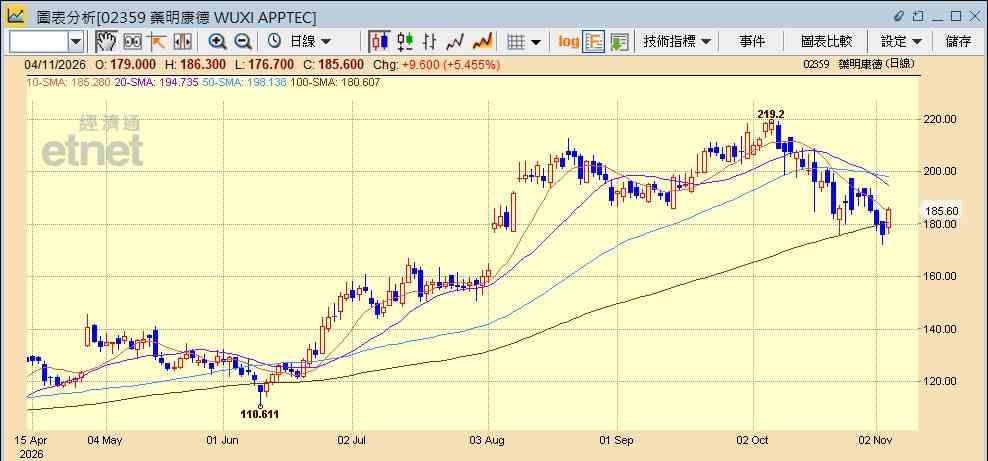
麥嘉嘉又認為,醫藥股短期最好吼CXO板塊,因整個藥品市場固定開支上升,反而對CXO行業利好,其中藥明生物近期於100天線約44.5元找到短期底部,區間上落範圍大概在44至48元;藥明康德短期底部則為100天線約180元,料先於180至190元上落。至於石藥此類醫藥股,對其看法較一般,會集中揀CXO與創新藥股份。
醫藥股今早普遍造好,藥明康德半日升5.45%收報185.6元,藥明生物升4.88%報45.16元,百濟神州升4.95%報220.6元,榮昌生物(09995)升5.12%報65.75元,昭衍新藥升1.7%報21.48元,凱萊英升4.84%報112.6元,勁方醫藥(02595)升4.26%報19.56元,中生製藥(01177)升0.41%報4.905元,石藥升0.57%報7.895元,信達生物升1.51%報80.55元,康方生物升1.69%報78.4元,科倫博泰升2.79%報412.8元,和黃醫藥升0.97%報20.76元,翰森製藥(03692)升2.19%報32.64元,三生製藥(01530)升1.51%報14.14元。
(經濟通HV2報價系統截圖)
撰文:經濟通市場組、採訪組、李崇偉 整理:李崇偉
重溫《開市Good Morning》熊麗萍分析,請按此
其他醫藥股相關新聞:
《外資精點》野村:維持藥明生物「買入」評級,目標價60.22港元
石藥集團(01093)兩項產品啟動臨床試驗,分涉治療晚期實體瘤及高血壓
勁方醫藥(02595)泛RAS抑制劑GFH276多項聯合療法獲內地臨床試驗許可