
























人民幣走向世界 聯博人民幣收益策略 迎接點心債大趨勢
|
重要事項: 1. 本基金可投資於亞太地區(不包括日本)的債務證券。 |
人民幣國際化持續,除了全球首個離岸人民幣期貨於香港在8月推出,廣東省政府及深圳市政府9月於香港完成發債,更傳出中央計劃批准社保基金透過南向債券通,投資離岸人民幣債券(點心債)。以上消息不單有利香港成為離岸人民幣業務中心,同時亦反映點心債的發展,意味著投資者同樣可從中找到機會。
中國低息利好債券表現
提及中國債券,投資者可能會聯想到內房債的相關風險,不過內地尚有很多優質債券以供選擇。實際上,今年全球主要經濟體系(包括美國)均受制於高通脹,令央行加息預期持續增加,而債券價格亦隨債息上升而下跌。
反觀中國通脹仍然維持較低水平。上月中國消費者物價指數按年升0.8%,而社會消費品零售總額按年則升0.4%。中國通脹偏低,為人民銀行維持相對寬鬆的貨幣政策提供空間,支持經濟穩健增長,而低息有利債券價格,加上人民幣今年以來持續升值,買人民幣債券有機會「賺息、賺價兼賺匯」。
把握點心債的發展潛力
自2011年成立的聯博—人民幣優越收益基金,截至2026年6月30日,投資近46.9%的資產於點心債,另外亦投資於在岸中國政府債券、在岸中國企業債券及以美元計價的亞洲企業債券等,加上基金的平均信用質素達至A級,大大減低違約風險。
事實上,聯博—人民幣優越收益基金一向旨在維持高度多元化,投資超過100家發行人,並在內房業維持偏低配置,令基金受單一行業影響的風險較低。
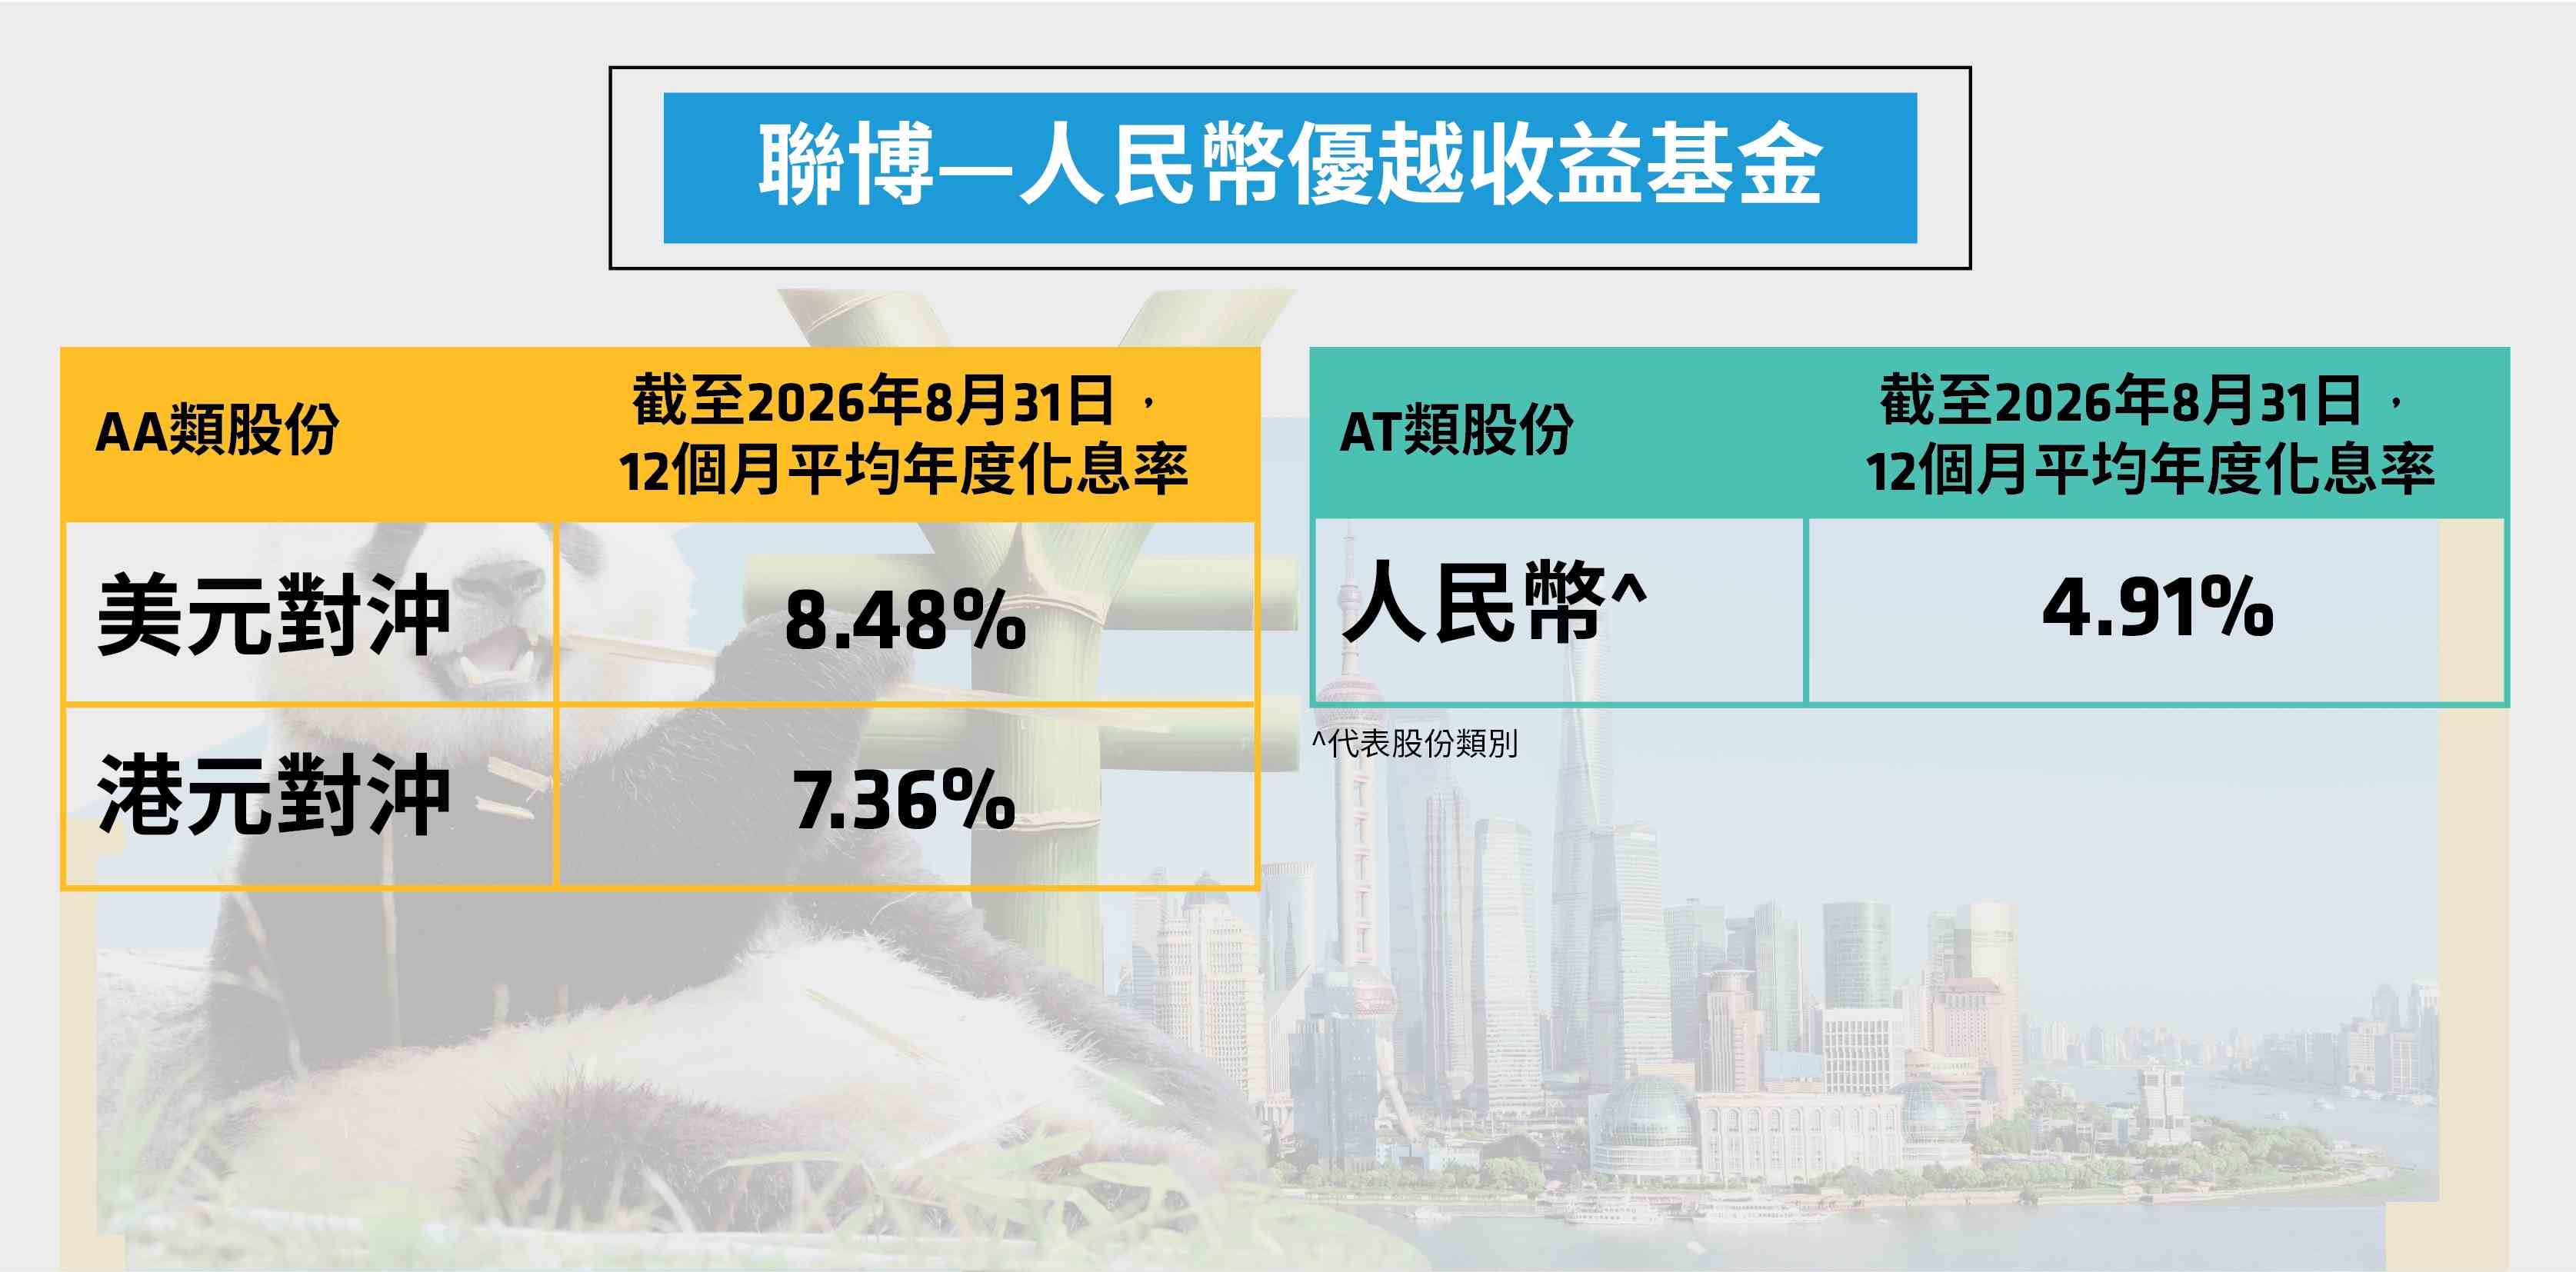
截至2026年8月31日,聯博—人民幣優越收益基金實現不俗的年度化息率(見下表),有助投資者尋求穩定收益。
專業篩選 平衡回報風險
基金取得收益,一方面有宏觀因素的配合,而另一方面亦有賴於聯博的專業投資團隊。聯博自90年代已開始投資於中國市場,而聯博—人民幣優越收益基金是市場上最先推出的人民幣債券基金之一,由多位投資專家主理,而憑藉每位在行業近二十至四十年的經驗,加上聯博全球資源的支持,令基金團隊能在眾多債券中尋寶。
目前全球債市受困於高通脹,而中國通脹則仍然處於較低水平,因此今年即使爆發地緣政治事件,中國債券所受的影響亦甚低。鑑於中國獨特的經濟週期、相對穩定的利率環境以及偏低的通脹,中國債券有助於降低整體投資組合的風險與波動性,提供分散投資的好處。
資料來源:聯博,截至2026年9月。
投資涉及風險。過往表現亦非未來業績的保證。本廣告僅供參考,並不構成投資建議。請細閱基金認購章程及其風險因素。本廣告的發行者為聯博香港有限公司及未經證監會審閱。年度化息率按以下程式計算:以當月份之派息 x 12 / 除息價格 x 100。正派息率並不表示本基金將錄得正回報。所提供的過往數據僅作參閱之用,並不代表基金未來的年息率。貨幣對沖股份類別運用對沖技術,嘗試減低(但並不能完全消除)基金基準貨幣與投資者所持有的對沖股份類別的投資貨幣之間的匯率波動,其目的是達致更接近以基準貨幣計算的回報。由於四捨五入,本文列示的百分比亦未必準確反映絕對數字。本基金歷年的表現(AT類股份,人民幣):0.74% (2021年),-4.20% (2022年),0.83% (2023年),7.20% (2024年),2.25% (2025年)及1.84% (2026 年初至今)。截至2026年8月31日,本基金其他股份類別的12個月平均年度化息率:4.90%(AT類股份,新加坡元),4.64%(AT類股份,美元)及4.64%(AT類股份,港元)。本基金為AB SICAV I(即“聯博”)旗下的一個投資組合。聯博是根據盧森堡大公國法律註冊成立的開放型可變資本投資公司(société d’investissement à capital variable),法定名稱為AB SICAV I。在2016年2月5日之前,聯博的法定名稱為ACMBernstein SICAV,營業名稱為AllianceBernstein。[A/B] 標誌及 AllianceBernstein® 為註冊商標,須獲得其擁有人AllianceBernstein L.P.的批准方可使用。©2026 AllianceBernstein L.P.