



















人民幣觀察|人民幣升破6.7,人行為何此時闡明匯率立場?
人民幣處於升值通道之際,中國人民銀行10月8日罕見就匯率問題發布政策表述,從匯率制度安排、人民幣匯率水平的變化、貿易發展等多方面,回應外界對中國壓低人民幣、借匯率取得出口優勢的指控。翌日,在岸人民幣升破6.7,人民幣中間價連升四日。
值得注意的是,這是北京在中歐經貿談判期間,正式回應歐洲及國際機構早前提出的質疑。
2025年以來,人民幣對美元匯率累計升值約9%。在此背景下,人行這一表態令市場困惑:匯率明明在走強,為何此時高調回應「低估」質疑?
人民幣一邊升值,一邊仍被指低估
10月8日,人行發布《關於人民幣匯率的政策立場》(以下簡稱文件)。文件開首表示,人民幣匯率作為金融市場的一個重要價格,長期以來一直備受各界關注,近期討論有所增多。
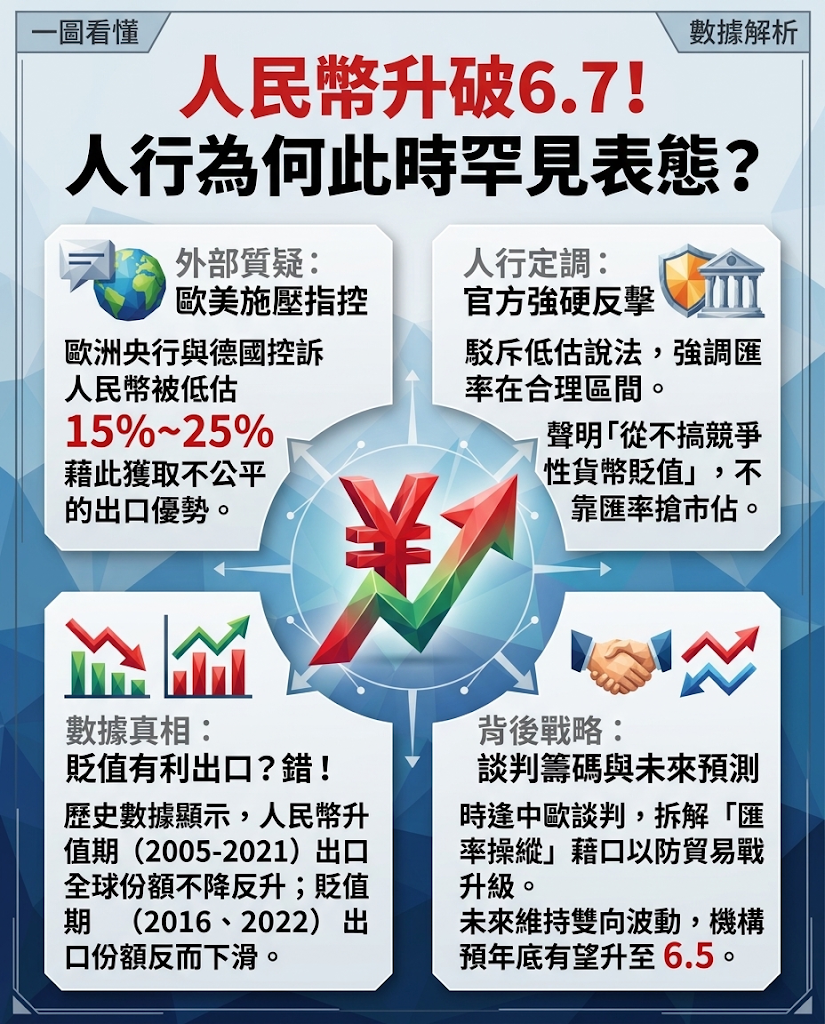
早在6月22日,歐洲央行行長拉加德便提出,敦促全球領導人討論人民幣被低估的問題,稱這是危及全球經濟的失衡現象之一。她援引國際貨幣基金組織(IMF)的研究指出,在根據國際通脹差異進行調整後,人民幣被低估15%至16%。
7月,德國總理默茨稱,人民幣相較歐元被低估了25%,使中國出口商獲得了所謂「不公平的價格優勢」,導致大量低價商品湧入歐洲市場。一些西方政客和學者稱世界需要另一份「廣場協議」,還有外媒預測歐美可能聯手施壓人民幣升值。
在市場看來,人行選擇在此時發布政策立場,既是對外部施壓的正面回應,也為市場構建出一個準確、完整的人民幣匯率敘事與立場。人行在文件中表示,國際上有關匯率均衡水平的評估方法尚不成熟,將個別評估結論作為人民幣匯率低估的「官方依據」,是對評估結果的曲解和誤用。
人行選擇在此時發布政策立場,為市場構建出一個準確、完整的人民幣匯率敘事與立場。(資料圖片)
東方金誠首席宏觀分析師王青分析,當前人民幣對美元匯率總體處於合理均衡區間之內,不存在明顯低估或高估。短期內人民幣或有小幅升值的空間,但大幅升值的可能性不大。
貿易順差是匯率的「功勞」?人行:不搞競爭性貶值
另一邊,外界對中國順差的討論日漸升溫。這在部分西方經濟體眼中,被解讀為人民幣匯率低估的「功勞」。人行文件指出,中國貿易發展根源於產業國際競爭力的提升,中國沒有必要,也無意通過匯率貶值獲取貿易競爭優勢,從不搞競爭性貨幣貶值。
值得注意的是,人民幣升值周期內,中國出口全球市場份額不降反升;而人民幣階段性貶值階段,出口份額往往反而出現回落。2005-2008年人民幣對美元升值21%、2010-2014年升值10%、2020-2021年升值9%,同期中國出口在全球份額分別上升2.4個、2.8個和1.7個百分點。而2016年人民幣對美元貶值7%、2022年人民幣貶值超8%,同期中國出口在全球份額均下降0.7個百分點。
人民幣升值周期內,中國出口全球市場份額不降反升。(AP圖片)
這組反向數據充分說明匯率與出口份額並不存在簡單線性關係。中國人民大學財政金融學院教授陸利平表示,本幣貶值雖然可能暫時改善部分出口企業的報價或利潤,但也會抬高進口原料成本,效果取決於定價權、進口投入和海外需求。因此,本幣貶值並不能簡單催生出口增長。
路透Breakingviews專欄作家Hudson Lockett認為,歐洲希望透過人民幣升值帶動中國消費及進口,可能倒轉了因果次序。應先由內需回升帶動進口,繼而推動人民幣走強。他又指出,中國商品的成本優勢不只來自匯率,單靠人民幣升值未必足以化解歐洲面對的產業競爭壓力。
人行打明牌,降低中歐貿易摩擦升級為金融戰的風險
值得關注的是,10月8日至9日,歐委會貿易和經濟安全委員謝夫喬維奇在北京與中國商務部部長王文濤會談。人行10月8日當天發布文件,對正處於臨界點的中歐貿易角力談判,產生了微妙而深遠的影響。
對歐盟而言,其對華採取強硬態度的主要顧慮之一,是擔心中國會利用貨幣貶值抵銷關稅效果,從而引發更嚴重的「產能傾銷」。因此,一段時間來,包括德國總理默茨在內的歐洲政要多番指摘人民幣被大幅低估。
有分析指出,人行在此刻打出「不搞競爭性貶值」的明牌,等於為中歐談判注入了一劑防禦性定心丸,拆解了歐盟內部鷹派聲討中國「匯率操縱」的藉口,降低了雙方貿易摩擦進一步升級為全面金融戰與匯率戰的風險。
人行打明牌,降低中歐貿易摩擦升級為金融戰的風險。(AP圖片)
這表明中國在談判桌上的底線十分明確:匯率問題不能被政治化或工具化。中方願意在市場規則下與歐盟就產能、投資及市場准入進行理性磋商,但絕不接受以「匯率低估」為名的無理指摘。人行的表態推動中歐談判從無休止的政治泥沼,轉向具體的產業競爭力與市場結構討論,為雙方爭取靈活的妥協空間。
人民幣未來雙向波動、彈性增強,料年底升至6.5
除了回應海外批評,有分析認為,這項政策宣示亦是中國深化「雙循環」新發展格局與推動經濟高質量轉型的內在需要。人行明確否定競爭性貶值,等於向國內產業發出清晰訊號:國家不會為低端產能提供匯率補貼,企業必須依靠技術進步、品質提升與高附加值產品在國際市場中立足。這種政策倒逼機制,有助於加速國內產業結構升級與新質生產力的培育。
內地財經評論員魯寧表示,人行此時發聲,既是澄清事實,也是劃定紅線:匯率問題不能被政治化。本次文件釋放出一個很關鍵的信號:人民幣匯率長期走勢交由市場供求、經濟基本面、利差等因素決定,人行不會鎖定某個美元兌人民幣的目標價位,打破市場長期以來「人行死守某個關口」的舊認知。
展望人民幣未來的走勢,人行強調「堅持讓市場在匯率形成中發揮決定性作用」,並指出「經常帳戶與匯率之間不存在簡單線性關係」。這預示著人民幣不會走向單邊持續貶值的道路,也不會為了迎合外部壓力而無底線升值,而是將維持「雙向波動、彈性增強」的常態。
摩根資產管理認為,人民幣緩慢升值趨勢將會持續下去,這在一定程度上符合中國政府緩解貿易不平衡的更廣泛目標。預計在經歷一段調整後,如果中國貿易和經常賬戶狀況繼續提供支撐而美元出現回落,人民幣兌美元到年底可能升至6.5。
撰文:經濟通通訊社記者丘敏華