


























政策解讀 | 內地要「數據找人」動員參與養老保險,但癥結在於繳費能力
基本養老保險是內地社會保險和公積金福利(俗稱「五險一金」)中的「五險」之一,主要分為城鄉居民基本養老保險與城鎮職工基本養老保險。前者主要面向未參加職工養老保險的城鄉居民,繳費及待遇相對較低;後者涵蓋企業職工、機關事業單位工作人員,以及自願參保的靈活就業人員,退休待遇與繳費年限、繳費基數及個人帳戶累積等因素密切相關。
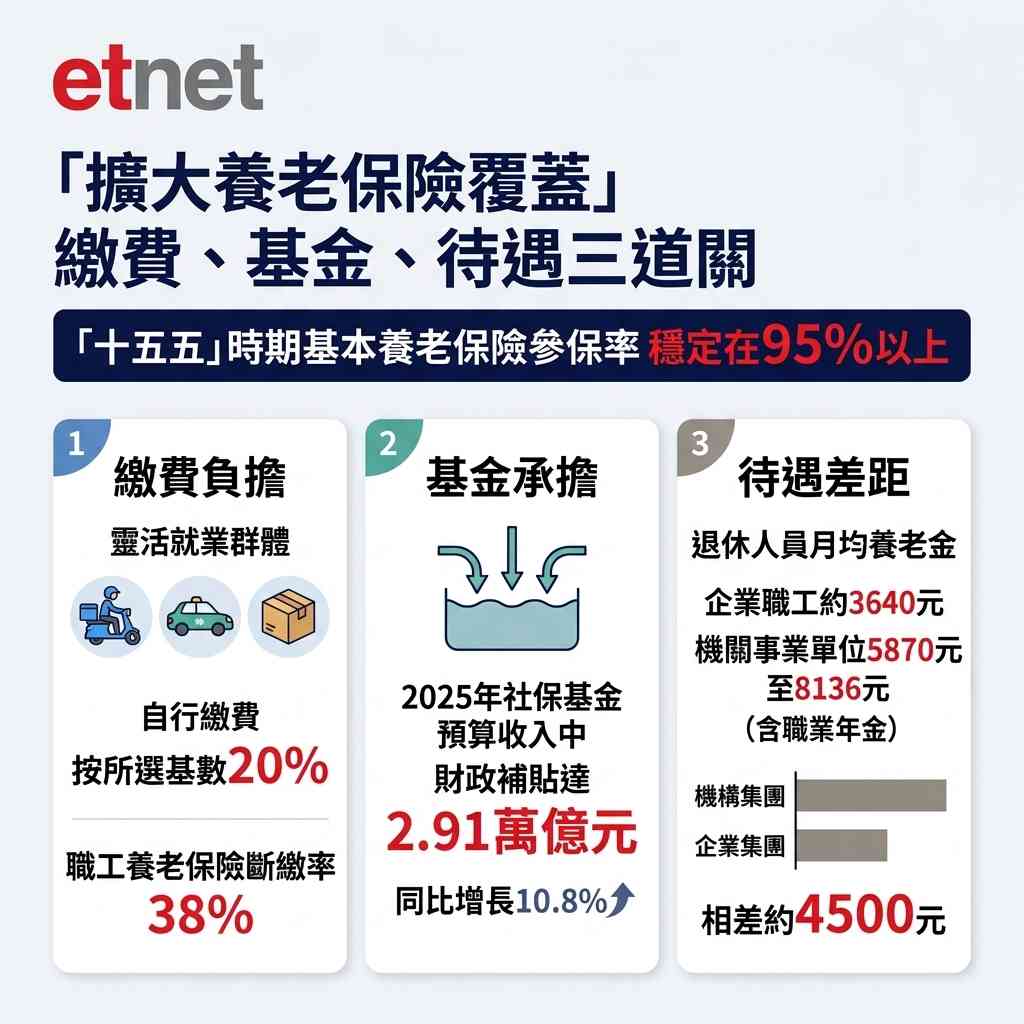
近年來,內地持續擴大社保覆蓋範圍。2026年10月10日,人力資源社會保障部新聞發言人、副部長李忠在新聞發布會上表示,將通過政策優化、數據找人等措施動員參保,力爭「十五五」時期基本養老保險參保率穩定在95%以上。「數據找人很重要,現在還有一些人沒有參保,這些人到底在哪兒,還是要通過各種各樣的方式把人找到,動員參保。」
人社部在推動更多人參保的同時,亦著眼於改善參保結構。李忠指出,政策重點是鼓勵支持靈活就業人員、農民工及新就業形態人員參加職工養老保險,而這些群體中,相當一部分已參加居民養老保險。換言之,政策既要填補未參保者的保障空白,也希望更多已參保者加入保障水平相對較高的職工養老保險體系。
推動靈活就業參保,繳費能力成關鍵
由「有參保」走向較高水平的保障,首先涉及眼前的繳費能力。靈活就業人員以個人身份參加職工養老保險,一般須按所選繳費基數的20%繳費,費用自行承擔。這意味著即使收入波動,持續參保仍須負擔最低繳費基數對應的支出。
靈活就業涵蓋多種工作形態,其中較受關注的,是俗稱「三件套」網約車司機、外賣騎手和快遞員。據中國新就業形態研究中心的估算,2025年內地靈活就業人員達到2.8億人,預計2026年達到3.2億人。
與此同時,人社部2025年3月數據顯示,全國職工養老保險斷繳人數突破4200萬,佔總參保人數近18%,其中靈活就業群體斷繳率達38%。對收入不固定、缺乏用人單位分擔費用的靈活就業者而言,參保涉及當下生活開支與長期養老儲備之間的取捨。因此,官方的「動員參保」舉措,也容易被解讀為變相「催繳」或施加無形壓力。
如何減輕個人負擔、配合收入波動的特點,是推動靈活就業群體持續繳費的關鍵。平台工作的保障方式已經開始調整。針對部分新就業形態人員難以依照傳統勞動關係參加工傷保險的情況,內地自2022年起開展職業傷害保障試點,以「按單參保、總參總保」等方式,將相關從業者納入保障。截至今年9月底,試點累計參保3727萬人,目前已覆蓋全國各省份及新疆生產建設兵團,涉及25家平台企業。
職業傷害保障試點,或許為完善靈活就業者的養老保障提供了參考思路:針對平台工作的特點,調整參保方式及成本分擔安排,讓保障更貼合靈活就業群體的就業實況。

人社部2025年3月數據顯示,全國職工養老保險斷繳人數突破4200萬,佔總參保人數近18%,其中靈活就業群體斷繳率達38%。(AP圖片)
未來保障與基金承擔
除了眼前的繳費負擔,退休後能領多少、能否持續獲得保障,也是參保與否的重要考慮。
人社部數據顯示,截至2026年9月底,養老、失業及工傷三項社會保險基金累計結餘11.2萬億元(人民幣.下同)。
投資是基金保值增值的途徑之一。全國社會保障基金理事會公布,2025年受託運營的地方基本養老保險基金投資收益額為1420.71億元,收益率5.76%。財政補貼亦支持基金運作、參保繳費及待遇支付。2025年,全國社會保險基金預算收入中的財政補貼達2.91萬億元,同比增長10.8%,反映社保體系對各級財政補助的依賴明顯。
此外,內地職工養老保險採取社會統籌與個人帳戶相結合、現收現付的制度,在職群體繳納的社保費納入統籌基金,直接用於發放當下退休人員的養老金。在少子化與人口老齡化的背景下,繳費人口與退休人口的變化,引發社會對長期支付能力的關注,網絡亦不時出現「年輕人養不起老人」、「養老金要崩盤」等言論。
人民網曾發表「人民銳評」文章指出,將養老保險概括為「年輕人繳、老年人領」,是「把一本複雜的帳算得太簡單」。養老保障的資金來源包括保費、財政補貼、國有資本劃轉及投資收益;企業職工基本養老保險實行全國統籌,亦可透過跨省調劑,緩解不同地區的收支壓力。
文章強調,經濟增長與勞動生產率是支撐長期保障的關鍵,評估制度可持續性,既要看繳費者與領取者的人數比例,也要看每名勞動者創造財富的能力。
人社部數據顯示,截至2026年9月底,養老、失業及工傷三項社會保險基金累計結餘11.2萬億元人民幣。(AP圖片)
待遇差距與財政分配
養老金不僅要長久可持續,也要分配公平。不同群體的待遇差距,以及公共財政如何支持各類養老保障,都是長期受到關注的問題。
近日,一張名為「中國社會保障和就業支出主要類別金額」的圖片在社交媒體流傳。圖表顯示,2024年行政事業單位養老支出為15883億元,佔當年一般公共預算中「社會保障和就業支出」約38.38%。有財經博主將其概括為「行政事業單位吃掉了整個社保的40%」,引發網民對養老資源分配的討論。
這場爭議涉及兩套財政統計口徑:一般公共預算記錄政府在社會保障及就業等方面的支出,社會保險基金預算則另行記錄各項基金的收支。根據財政部預算司公布的2024年全國社會保險基金支出決算表,當年基金總支出為105680.45億元,其中機關事業單位基本養老保險基金支出17590.17億元,佔約16.64%,遠不到網傳的「整個社保的40%」。
機關事業單位、企業職工、城鄉居民三部分的基本養老保險基金是分帳運行、專款專用。不過,從基金收入結構看,機關事業單位養老保險的財政補貼佔比,明顯高於企業職工。財政部2025年全國社會保險基金收入決算表顯示,機關事業單位基金當年每收入100元,約40.1元來自財政補貼;而企業職工基金為14.5元。
待遇差距則讓這項分配問題更受關注。在中國發展高層論壇2025年年會上,國務院發展研究中心原副主任劉世錦指出,城鎮機關事業單位退休人員每月養老金約6000元,城鎮退休職工約3000元,而農民養老金僅約220元。人社部數據也顯示,2026年全國企業退休人員月人均基本養老金約3640元,中位數為3050元;而機關事業單位退休人員算上職業年金,月均待遇在5870元至8136元之間,兩者相差約4500元。
對參保者而言,養老保險意味長期繳費與未來保障之間的承諾。推動更多人參保,既要回應靈活就業者的繳費能力,也要處理待遇差距與公共資源分配受到的關注。合理分擔繳費責任、提高財政支持的透明度,並逐步改善低待遇群體的保障,才能讓擴大覆蓋範圍與提升保障水平同步推進。
撰文:經濟通通訊社記者王寧慧