




























內需股|百勝中國第三季多賺10%惟同店銷售跌3%,股價照升可否追入?內需股可以點部署?
在內地經營肯德基和必勝客等餐廳的百勝中國(09987)公布第三季賺3億美元,按年升10%,派息29美仙,惟同店銷售跌3%,目標門店則增至逾2.05萬家,績後大行仍籲買入,今日最多升逾4%,是否仍可追入?其他內需股近日憧憬政策扶持也已升了不少,部分出現回吐,後續應如何部署?

(Shutterstock圖片)
百勝中國第三季盈利升10%同店銷售跌3% 淨新增門店創單季新高
百勝中國公布,截至9月30日止第三季盈利約3.1億美元,按年升10%,每股盈利91美仙,按年增兩成,派季度股息每股29美仙。集團首三季盈利8.6億美元,升10%。第三季總收入增長8%至35億美元,若不計及外幣換算影響,系統銷售額增長3%。此外,同店銷售額達到去年同期水平的97%,即按年跌3%,惟同店交易量增長3%,連續第15個季度錄增長。經營利潤增長13%至4.51億美元。核心經營利潤增長6%。經營利潤率13%,增長50個基點,連續第十個季度錄提升。
集團第三季淨新增門店692家,創單季歷史新高,其中淨新增加盟店佔比44%。截至9月30日,門店總數達到1.99萬家,其中加盟店佔比19%。集團指,2026年目標門店總數上調為超過2.05萬家,即淨新增門店上調為超過2400家。肯德基和必勝客淨新增門店中加盟店的佔比均達到40%至50%。資本支出約6億至7億美元之間及向股東回饋15億美元。
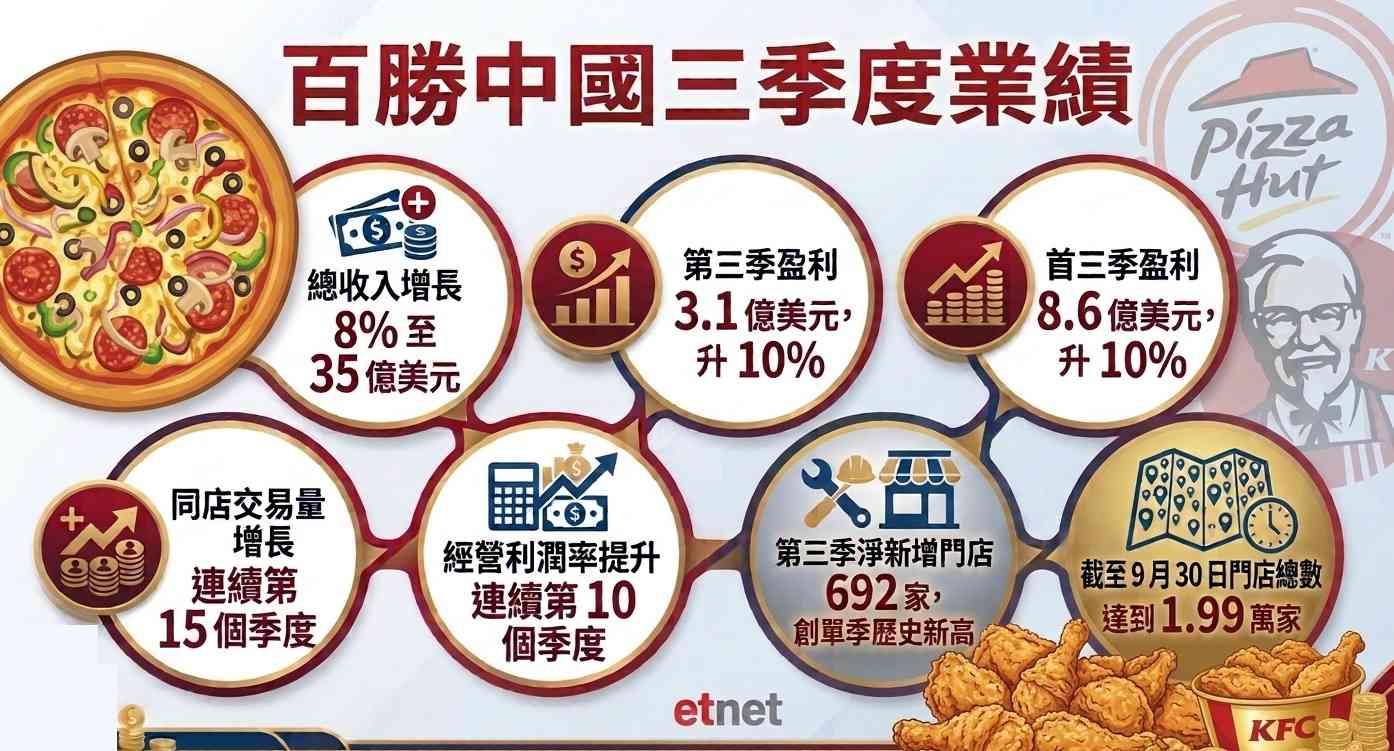
百勝中國首席執行官屈翠容表示,受去年同期外賣平台補貼形成的高基數,以及8月不利天氣的影響,令同店銷售額面臨一定壓力。但集團成功捕捉了更廣泛消費場景帶來的增量需求,如小額訂單和一人食等,並實現同店交易量連續增長。集團另表示,免去必勝客品牌特許經營費後,必勝客餐廳利潤率按年升1.9個百分點至15.3%,至於肯德基餐廳利潤率按年升0.1個百分點至18.6%。
高盛:對百勝中國利潤率及執行力信心增強 予目標價467元
高盛發表研究報告指,百勝中國第三季業績好壞參半,不過,在參與業績會議後,對公司在利潤率韌性及市場份額提升方面的執行力信心增強,儘管第四季同店銷售增長或在高基數及消費趨勢波動下仍受壓。管理層預期第四季同店銷售增長將較第三季的按年下跌3%有所改善,受9月勢頭改善、10月交易符合預期及秋季學校假期更分散所支持。管理層又預期第四季經營利潤率按年大致穩定,必勝客特許經營費減省可貢獻額外50至60個基點。展望2027年,管理層重申同店銷售增長0%至2%的目標,並對實現2026至28年的目標充滿信心,包括肯德基利潤率大致穩定,以及必勝客交易收益前的利潤率有所改善。
在計入更快門店擴張被較慢單店收入增長抵銷後,該行2026至28年盈利預測大致維持不變。雖然消費背景多變,該行認為百勝中國的潛在市場擴張、新措施強勁執行及持續效率提升,均有助支持盈利能見度,列入「確信買入」評級,目標價467元。
野村:營運面臨挑戰惟持續提升市場份額 降目標價至445元
野村亦指,百勝中國第三季業績好壞參半,收入按年增長8%至34.8億美元,略低於市場預期的35.1億美元。經營利潤按年增長13%至4.51億美元,略高於市場預期的4.49億美元。在消費情緒疲弱下,百勝中國的營運面臨挑戰,肯德基及必勝客第三季同店銷售均按年下跌3%,主要由於客單價分別按年下跌5%及8%。不過,管理層將2026年淨新增門店指引由1900間上調至2400間,第三季已淨新增692間門店,創歷史新高。肯德基及必勝客餐廳利潤率分別按年提升10個基點及190個基點,至18.6%及15.3%,受惠於營運效率提升、原材料成本較有利及必勝客特許經營費減省。
該行提到,百勝中國透過加快開店鞏固市場地位,截至今年第三季末門店總數達約1.99萬間,公司目標2030年達3萬間。受惠於特許經營門店日益提升,相信集團正穩步滲透中國低線縣級市場。同時,集團持續提升市場份額,有助支持可持續的股東回報,正是其與同業的分別。計入更快的開店時間表,但同店銷售增長略為下降後,將其2026至28年盈利預測微降1%至2%,並將目標價由464元下調至445元,重申「買入」評級。
五中全會:用好用足宏觀政策 深入挖掘內需潛力
百勝中國績後股價繼續上升,其他內需股近期表現亦見起色,相信主要緣於上周舉行的中共第二十屆中央委員會第五次全體會議強調,要用好用足宏觀政策,深入挖掘內需潛力。另國家發展改革委國民經濟綜合司副司長左剛早前表示,今年首三季內需對經濟增長的貢獻率達到74.8%,會積極順應內需發展階段、條件及方向變化,正研究制定擴大內需戰略實施方案,並加快推動印發實施;發改委下一步將會同有關部門,以更大力度更實舉措有效擴大內需。
有分析指,「挖掘內需潛力」不是一次性政策,是因為潛力本身有延續性,政策也可以根據效果,邊走邊看、逐步加力。比如,在消費端,以舊換新品類可以有擴圍提效的空間;在投資端,設備更新貸款需要真正形成設備投資和實物工作量,而不是停留在帳面;貼息政策如果展現出效果,後續就還有延續和優化的餘地。
麥嘉嘉:百勝中國同店銷售目標保守不宜追入 內需股宜待政策細則出台才部署

(麥嘉嘉)
永豐金證券(亞洲)金融商品交易部主管及研究部主管麥嘉嘉表示,在消費補貼退潮後,百勝中國的同店銷售可否轉回正數會是市場焦點,因管理層只將2027年目標定於增長0至2%,目標頗保守,而若要股價再衝高要靠同店轉正、新店回本及核心盈利增長。目前公司較著重降本、匯率及回購去推升每股盈利價值,未必能持久,尤其近期股價升了頗多,若有貨反而可考慮定下止賺位,現價值博空間相對小,宜以約400元心理關口為目標並分段獲利,無貨則不宜追入,因它由近300元起步已升得頗急。
另麥嘉嘉認為,上周中央所提政策令市場對內需板塊的風險情緒改善,不過,中央只提出「挖掘內需潛力」的大方向,實際的如補貼、政策細則等,仍要等待進一步公布。事實上,由政策紅利轉化為企業盈利,仍有一段時間,所以市場現時偏向炒作政策預期。再者,就算見內地9月社零增長1.1%,如剔除汽車拖累後卻增長3.9%,反映行業表現很分化,不是全部內需都有穩健的復甦勢頭。
麥嘉嘉續指,內需股要中長線要形成向上趨勢仍要靠企業盈利推動,可能需要多一兩個季度觀察,才可找到特別跑出的龍頭,因內需仍面對內地居民消費乏力,房地產資產憧憬欠奉,加上內捲情況亦持續,內需板塊可短期留意,但其表現其實很個別,如潤啤(00291)由低位約17.8元反覆升至約20.5元,跟著可能先會在19至21元區間波動,要再上試7月高位約24.5元要多些盈利推升。除非上述政策有更多細則落實,包括有補貼額度,可能會再推升一輪內需股,否則憧憬多一兩星期見沒甚動靜,或要先行食胡,所以後續可留意有否更具體政策細則出台才作部署。
百勝中國半日升2.38%收報392元,連升4日,累計升幅10.8%,成交6.62億元。其他內需股表現各異,海底撈(06862)跌0.86%報9.85元,蒙牛(02319)跌0.66%報21.34元,安踏(02020)跌0.83%報77.5元,李寧(02331)跌0.28%報14.43元,特步(01368)跌2.3%報3.615元,海爾智家(06690)升0.48%報20.84元,美的(00300)升0.36%報98.65元,潤啤跌1.93%報20.34元,青啤(00168)升0.1%報41.3元,康師傅(00322)升0.08%報12.92元,中國旺旺(00151)跌1.51%報2.94元,農夫山泉(09633)跌0.22%報44.7元,統一企業中國(00220)升0.56%報8.11元。
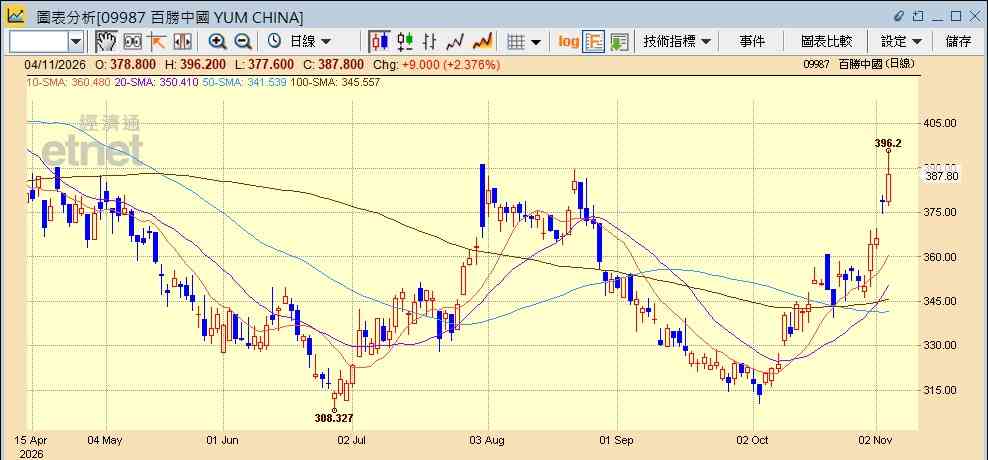
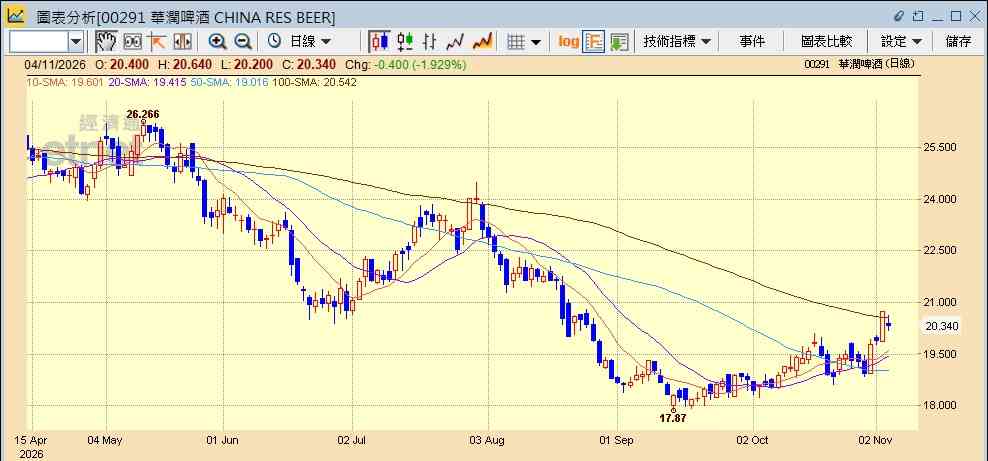
(經濟通HV2報價系統截圖)
撰文:經濟通市場組、採訪組、中國組、李崇偉 整理:李崇偉
重溫《開市Good Morning》熊麗萍分析,請按此
其他內需股相關新聞:
大行報告 | 智譜、MiniMax最新睇幾多?百勝中國績後點部署?航空股揀邊隻?一click就知道
《外資精點》野村:百勝中國持續提升市場份額,降目標價至445元重申買入
《外資精點》高盛:對百勝中國利潤率及執行力信心增強,目標價467元
《異動股》百勝中國升逾2%,第三季多賺一成惟同店銷售跌
美的集團(00300)10月斥逾18億人幣回購2152萬A股,累斥118億人幣回購
百勝中國(09987)第三季賺3億美元升10%派息29美仙,同店銷售跌3%