


























救市 | FOCUS | 農曆「9.24」再救市?要命的是「債」不是「股」
陽曆換成了農曆,這一次的「9.24」能否重演2024年史詩級大反攻?若將目光僅僅鎖定A股,恐怕是「一葉障目」。環顧硅谷巨頭CDS(債務違約保險成本)競相刷新高、金價考驗3900美元、珠海國企信用債風波傳導至國債市場,周一(2日)傳聞中的兩場會議,導火線恐繫於「債」而非「股」。
A股低點難言「ICU」
時隔兩年,中央再救市?若從以下兩個角度觀察--其一,上周五(10月30日)失守3600點關口的上證、10月單月重挫23%的創業板指數,仍較2024年「9.24」前一交易日,分別高出31%、58%,換言之,低點難言「ICU」;其二,2024年9月23日提前官宣「三巨頭(潘功勝、李雲澤、吳清)」介紹金融支持經濟高品質發展有關情況,今次改由數家內媒放風--或預示今次的超預期概率,難及彼時央媽結構性入市的雷霆萬鈞。
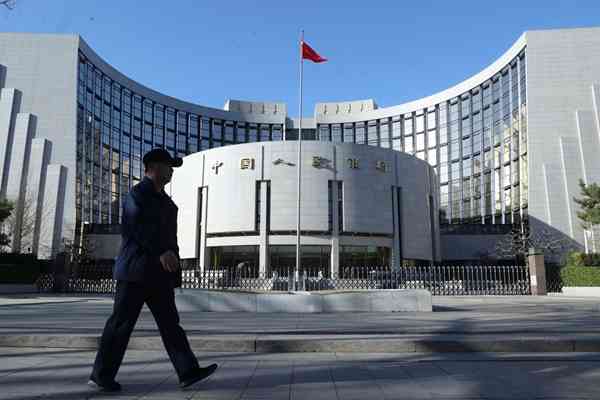
具體而言,今日人行、證監召集券商、基金公司研究「推動支持資本市場工具使用」,以及人行、金監總局、證監召集銀行研究「優化股票回購增持再貸款政策」,似分別對標2024年「9.24」的5000億元互換流動性便利,以及3000億元回購/增持再貸款工具,更像穩預期的防禦戰,而非促反轉的集結號。
防債市套現傳導至股市
表面看,A股10月急跌固然令股民哀鴻遍野,但更令監管層警惕的,是價格回撤-更多賣盤-流動性枯竭的鏈式反應,而此連環殺的苗頭,已在債市悄現。
就在上周一(10月26日),珠海國企華發集團一筆2027年12月到期的14億元離岸人民幣債,價格跌至票面值的約74%,周四(29日)更低見票面值的54%。此股地方國企信用風險新憂慮,周五(30日)蔓延至國債市場,30年期國債ETF盤中一度跌近1%,背後直指固收、理財產品為應付贖回被迫拋售套現。一旦債價無法止跌,下一步將傳導至賣股套現,最終形成更多減倉、更多下跌、更多贖回的負反饋閉環。
組合拳先止血、後輸血
鑒於此,從人行上周一宣布設立債市非銀大額贖回互換便利(BNSF),到本周一起每個工作日開展隔夜逆回購操作招標,再到放風推動支持資本市場工具使用、優化股票回購增持再貸款政策,連環動作旨在穩住非銀流動性、再造股市買盤,從而切斷債往股的傳染鏈,防範更多股市資金被動離場。
組合拳能否成功?關鍵指標並非A股今日乃至本周的漲幅,而是債息企穩止跌、回購/增持落地。畢竟,相比2024年聯儲局減息、中國降準減息等流動性共振下的進攻,今次更像一場防贖回、防拋售的流動性保衛戰,遠未到高唱凱歌時。
撰文:金子安