


























聚焦APEC|APEC行情關鍵看領袖場邊互動,專家料中美俄三方會晤難予市場驚喜
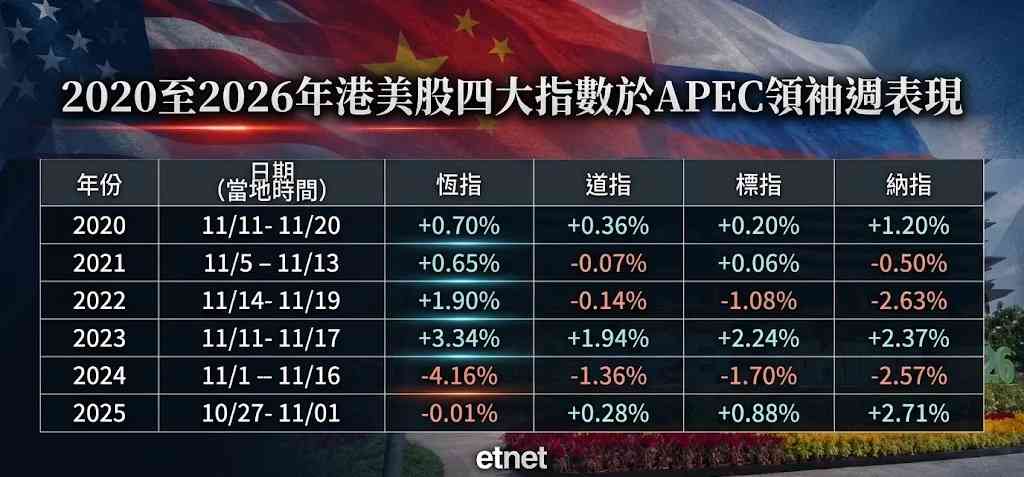
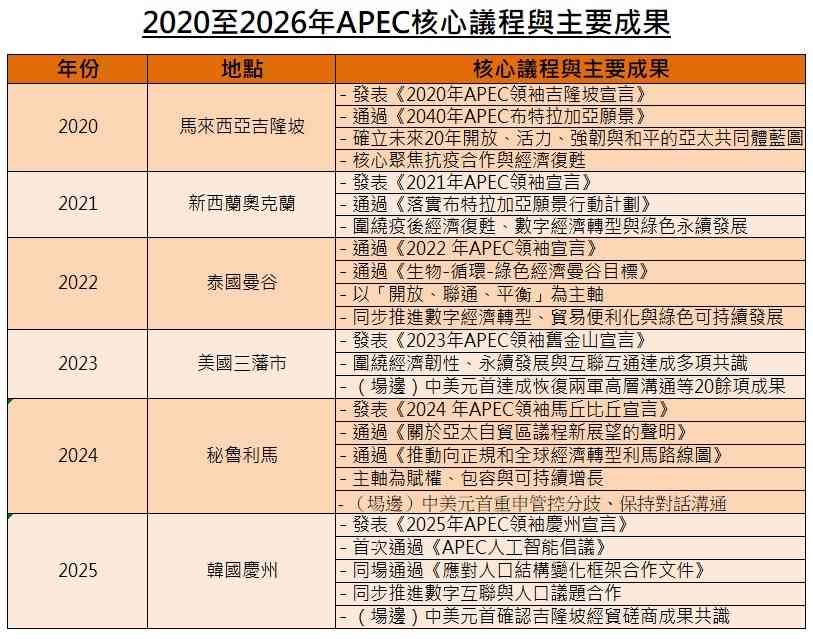
2026年亞太經合組織(APEC)領袖非正式會議即將於18至19日舉行,市場再度憧憬大國場邊互動能為港美股市注入強心針。然而,復盤2020年至2025年近六屆APEC領袖周期間港股及美股三大指數表現,恒生指數僅錄得四升兩跌,不存在APEC單邊行情。

APEC倡議無法單獨創造買盤,真正左右走勢的始終是宏觀流動性與雙邊外交的「預期差」。大聖資產管理基金經理李明德直言,若欠缺重磅元首互動,APEC本身對股市並無實質幫助,但預期本次三國元首會晤大概率不會帶來任何驚喜,難提振股市。
為完整捕捉市場從會前醞釀、場邊外交發酵至領袖宣言落地的全過程,是次統計採取APEC領袖周全期口徑,即由領袖周開幕前最後一個交易日收市,計算至領袖宣言發布日收市(遇非交易日則順延取最近交易日)。
APEC無法單獨創造買盤,關鍵在中美互動預期差
從六年數據可見,四大指數表現冷熱不均,但指數分化卻有跡可循。港股在APEC期間的波幅居四指之首,六年極差振幅高達7.5個百分點,遠超道指的3.3個百分點,標指的3.94個百分點;納指六年振幅亦達5.34個百分點,且在2025年韓國慶州峰會期間飆升2.71%,大幅跑贏其餘三大指數,創下六年來最大超額收益。這種走勢分化源於兩大指數的市場屬性:恒指成分股以中資企業為主,對中美關係、離岸人民幣、外資風險偏好及南向資金流向高度敏感,任何地緣政治信號都會被槓桿化反映。與之相對,納指作為高Beta科技成長股的集合,扮演的則是全球宏觀流動性與風險偏好的溫度計,指數變動是估值面對未來盈利預期與折現率的自然結果。
(經濟通採訪組攝)
正因如此,市場在解讀納指於APEC期間的波動時,更須警惕「把宏觀與盈利共振誤判為峰會議題帶動」的歸因陷阱。以2025年慶州峰會為例,會議首次通過《APEC人工智能倡議(2026-2030)》,是APEC首份聚焦人工智能的領袖級成果文件,標誌AI從過往分散於數字議程的討論,正式成為領袖層級的獨立共識議題。表面看來與納指當周升2.71%高度呼應,但對照美股日曆即可發現,該周恰好撞上亞馬遜、蘋果及微軟等科技巨頭的「超級財報周」,配合高通與英偉達的產業催化及聯儲局減息預期,龍頭業績兌現與風險偏好修復才是推升納指的真正動力。反觀2021年及2022年峰會,在同樣聚焦數字的背景下,納指卻分別跑輸道指0.43及2.49個百分點。正如李明德所言,若缺少中美元首會晤這類重磅雙邊互動,APEC本身對股市並無實質幫助。
大市年底成交偏靜,限制APEC行情
(經濟通採訪組攝)
既然APEC的議題本身無法單獨創造買盤,真正有意義的是會議前後圍繞著中美互動所形成的預期差,以及宏觀環境是否容許市場把這份預期差兌現成價格。2023年、2024年及2025年三屆峰會均有舉行中美元首正式會晤,但市場反應亦非一成不變。2023年三藩市是最典型的正面樣本,會前市場對中美關係預期極度悲觀,場邊習拜會就恢復兩軍高層溝通、重啟禁毒合作等達成一系列共識,形成強烈的正面預期差,疊加聯儲當時處於暫停加息觀察期、美債收益率階段回落、風險偏好持續修復,帶動恒指全周急升3.34%。
2024年利馬則完全相反:會前市場已被「特朗普交易」主導,疊加會前美國敲定對華投資限制最終規則,以及收緊晶片動作陸續落地,市場對關稅鬆動、晶片解禁的期待本就不高。會晤落地後,雙方僅重申管控分歧、保持溝通,未見實質性突破,被市場解讀為低於期待。在強美元、美債收益率走高、關稅加碼預期升溫,以及機構年末鎖定盈利的多重因素下,恒指於領袖周合計蒸發4.16%,成為六年中表現最差的一屆。
(經濟通採訪組攝)
除了國家元首對話成果之外,APEC行情亦要視乎宏觀流動性表現。在2022年,中美元首當時已在G20期間在峇里島完成疫後破冰,APEC會場亦延續合作語調,具備情緒條件;但會前11月初聯儲剛暴力加息75點子,鮑威爾放鷹,美匯一度衝上112、十年期美債息破4.1厘,全球流動性被急速抽走,結果美股三大指數全線收跌,對利率最敏感的納指更重挫2.63%。然而,恒指受惠於同一窗口期內內地優化防控二十條正式落地、支持房地產金融16條預期發酵,疊加極端超賣後的資金部署,中國資產的內部修復動能對沖外部緊縮,恒指逆風收漲1.90%。
李明德指出,觀察港股後續能否承接元首會晤紅利,應睇實兩個硬指標,首先是美匯指數,觀察其能否從103左右的高位反覆回落至101關口以下,以確認流動性壓力獲得實質鬆綁;其次是港股大市成交額,留意恒指在回升過程中能否重新放大至2000億元以上,代表外資願意重回港股。但他提到,每年11月至12月疊加大型國際峰會與聯儲局年底議息等多重變數,對已累積全年回報的機構大戶而言屬於「垃圾時間」,市場值博率偏低,大戶普遍傾向鎖定利潤、減少大舉入市,直至12月最後兩周才為來年重新部署,這亦限制了年底舉行峰會的單邊升幅。
中美俄三方會晤料對股市提振不大
(官方提供圖片)
針對市場憧憬今年的中美俄三方場邊互動能否帶來新一輪行情,李明德直言,是次會晤大概率屬於「非事件」(Non-event),對股市難有實質幫助。非事件即完全符合市場預期發展的事件,沒有對股價或大市走勢造成實質影響。
他分析,雖然峰會主軸圍繞開放創新合作,但中美俄三方核心訴求大相徑庭:中方聚焦關稅與晶片進口限制,美方關注中東局勢及油價走勢,俄方則著眼俄烏地緣衝突。在缺乏共同利益基礎下,料官方聲明仍以「建立溝通機制、避免局勢升級」等原則性措辭為主,晶片限制在目前英偉達換帥風波下更不可能鬆動;至於油價方面,美方或僅透過會後口頭表態為美伊局勢製造降溫台階,刺激油價短線輕微回落後,最終仍將維持區間橫行。他提醒,會議前至會議期間大市未必有明確方向,真正的波動窗口往往落在會後各方回去的各自表述,但料難產出實際的利好,唯一可能改變的僅是政策預期。所幸港股估值偏低,稍有正面訊號便足以推動反彈。
(巴士的報圖片)
至於市場關注國家隊會否在峰會期間出手托市以營造政策行情,李明德對此並不樂觀。他指出,從近期盤面觀察,相關資金雖偶有入市痕跡,但力度明顯不足以扭轉大市弱勢;更關鍵的是,APEC屬於對外場合,有別於內地對內會議,官方缺乏維穩護盤的迫切性。
撰文:經濟通市場組記者汪澤妍