


























新世界 | 「1供11」籌249億元減債,大行齊唱淡復牌即冧四成,小股東應否供股?
新世界發展(00017)公布大型資本重新整合計劃,建議以「1供11」比例進行全額包銷供股,預計集資約249億元,主要用於償債。每股供股價定為0.9元,較停牌前大幅折讓約81.5%,亦較理論除權價折讓約26.9%。雖然新世界料未來36個月不再供股,同時提出目標在2031年底前,透過物業合約銷售及資產處置取得最多2000億元,並將總債務削減最多500億元,但仍遭大行唱淡,中信里昂更大削目標價逾半,新世界今早復牌後即暴瀉最多47%,半日仍插近四成,小股東應否供股?

(新世界發展官網截圖)
新世界擬1股供11股籌249億元,供股價90仙折讓82%
新世界發展建議按每持有1股供11股基準集資約249億元,每股供股價90仙,比上周五(13日)停牌收報4.87元折讓約81.5%,較理論除權價約1.23元折讓約26.9%。是次供股由控股股東周大福企業聯同滙豐及星展銀行擔任包銷商。方案提議,合資格股東每持有1股新世界股份,可按每股0.9元認購11股供股股份,涉及發行約276.83億股,集資總額約249億元,扣除相關開支後淨額約241億元。而緊隨供股完成後,控股股東及控股股東一致行動人士於該集團持股仍將維持高於經擴大已發行股本30%,且控股股東仍將為單一最大股東。
集資所得主要用於償債;當中34%即約82億元用於提前償還目標銀行貸款本金的10%;36%即約87億元用於償還優先票據、銀行貸款及利息,以及支付永續證券的遞延分派;餘下30%即約72億元將用於支持及加快旗下待發展項目。
新世界:大股東包銷絕非攤薄小股東,料未來36個月不再供股
新世界執行董事兼行政總裁黃少媚於傳媒簡報會上指,今次資本重整計劃是全面推進的「組合拳」,旨在配合銀行延長債務還款期限,透過引入新資金大幅提升集團流動性,爭取充裕空間有序減債。她坦言理解小股東在股價低迷下額外注資的顧慮,但強調周大福企業以真金白銀全數認購配額並承擔包銷責任,絕非為了攤薄或剝削小股東,而是為了保住集團旗下優質資產,避免在市況不理想時低價賤賣資產而損害整體股東利益。滙豐代表亦在會上澄清市場傳聞,確認周大福企業與兩家包銷銀行均對計劃充滿信心,是次安排為「全面包銷」而非軟包銷。
另新世界指,於供股完成後,預期於未來36個月內不會再進行任何供股。集團同時提出中期減債及資產變現計劃,目標在2031年底前,透過物業合約銷售及資產處置取得合共1500億至2000億元,並將總債務削減約400億至500億元。
按照暫定時間表,新世界將於2027年1月5日舉行股東特別大會,1月6日為股份連權買賣的最後日期,1月14日為釐定供股配額的記錄日期。未繳股款供股權預計於1月19日至26日買賣,1月29日下午4時截止接納及繳款,繳足股款供股股份預計於2月10日上午9時開始買賣。
瑞銀:供股折讓及攤薄大幅超預期,予目標價4元
瑞銀發表研究報告指,新世界供股本身不令市場意外,惟出現大幅折讓及攤薄大幅超過預期。預期完成供股後,新世界發展的淨債務比率(包括優先股)將由102%改善至74%,但仍為本地主要上市同行中最高水平之一。管理層表示現金流改善後將嘗試恢復派息,惟未作保證。而公司現時香港及內地可售資源有限;農地轉換潛力可達900億至1080億元;經常性營運現金溢利仍不足以完全覆蓋利息開支。基於上述分析,將新世界目標價定為4元,相當於其估算的每股資產淨值15.9元的75%折讓,並維持「沽出」評級。
美銀亦維持新世界「遜於大市」評級,目標價4.7元。美銀指,新世界擬透過「11供1」的供股方式集資249億港元(約32億美元),雖然集資規模與此前市場消息相符,但遠超投資者原先預期約20億美元,且供股定價亦較預期大幅折讓。如此深層折讓將對現有股東造成顯著攤薄,不利於股權價值的長期恢復。而是次供股不確定因素太多,難重振新世界投資憧憬。另對公司未來5年達成1500億至2000億元發展項目及資產出售目標的可行性存疑。該目標高度依賴非核心資產的處置,包括香港酒店股權、K11安培道、K11藝術購物館等,以及北部都會區農地的變現進度。這些資產的變現存在不確定性,可能影響整體回報。財務方面,預計供股完成後,若將永久資本證券計入債務,新世界的模擬淨負債比率仍將高企於75%。短期內恢復派發股息的可能性極低。
中信里昂:前所未有攤薄對業績構成陰影,降目標價至4.46元
另中信里昂下調新世界目標價5.5%,由10元降至4.46元,維持「持有」評級。該行指,新世界提出「1供11」供股計劃,每股0.9元,籌集249億元,作為延長約738億元銀行融資兩年的條件。資本重組實質降低資產負債表風險,惟股份數目增加12倍,每股帳面值由59.5元攤薄至5.76元。公司於過往供股前股價曾跌8%至17%,惟一年回報相對公布日理論除權價為正。
該行因完成及平均售價假設變動,大幅下調公司2027、28財年盈利預測分別81.5%、60%。新目標價基於對2027年底預測資產淨值每股44.1元折讓90%,暗示調整後的市帳率(PB)將由0.08倍升至0.21倍,反映財務風險顯著降低。雖然流動性風險下降,但前所未有的股份攤薄對業績構成陰影,因此維持現有投資評級。
溫傑:小股東供與不供都有難處,若不供攤薄效應很大

(溫傑)
香港股票分析師協會理事溫傑於今日《開市Good Morning》節目指,新世界供股非意料之外,因當初公司與機管局的期權有一特別條款,當時機管局本來批了給其營運11 SKIES,每年要交租,惟該項目發展未如預期,新世界亦面對很大的債務負擔,所以提早完結,新世界不用再交那幾十年每年10幾億租金,但要發一項期權予機管局令其可用3元價格認購某個金額的新世界股份,不過條款規定機管局不可成為新世界大股東,這已埋下伏線新世界一定要增加總股數,並會形成攤薄,引伸至公司最終要進行供股。
溫傑續指,對於新世界的小股東,若供股要再投入一筆資金,「1供11」即持有1萬元股份要拿多11萬元出來,未必人人即時拿得出,就算有那筆錢也未必想再供入新世界;惟今次供股集資金額達249億元, 若不供股,攤薄效應就很大。另外,新世界雖料未來3年不再供股,但不供股不代表不批股,到時股份會進一步攤薄。事實上,對於一般小股東,供與不供都有難處,唯有面對現實,若沒錢或覺得有其他投資好過新世界,就不要供,若有錢又覺得新世界將來會翻身就供。他說:「若自己是新世界股東則未必會供,惟一旦不供就會大幅度攤薄,將來新世界如何與你無關。」
另溫傑認為,新世界未來賣樓沒大問題,因二手市場去年開始已見復甦,雖然7月份開始有些放慢,但總體上住宅有最明顯復甦,寫字樓視地區而定,商場則稍有改善。而新世界決定不再大幅度投資亦正常,未來一邊固本培元,一邊減債,這不會是一兩年的事,希望3、5年後可以有改善。
新世界半日跌38.5%收報2.995元,最多跌47.23%低見2.57元,成交6.1億元。其他地產股大多變化不大,新地(00016)跌0.09%報110.8元,恒地(00012)跌0.55%報28.9元,長實(01113)升0.45%報49.46元,信置(00083)升0.39%報10.42元,恒隆地產(00101)升1.15%報6.58元,嘉里建設(00683)升0.94%報18.3元,九龍倉置業(01997)升1.01%報31.92元。
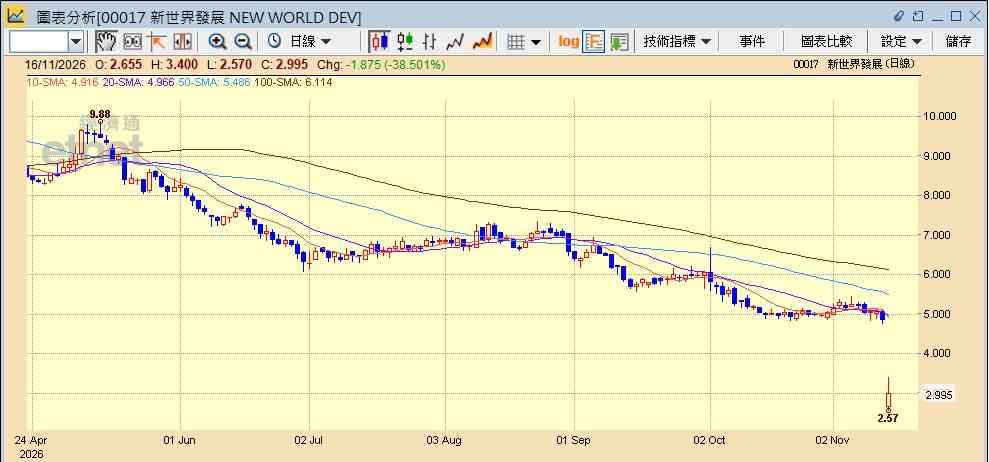
(經濟通HV2報價系統截圖)
撰文:經濟通市場組、採訪組、李崇偉 整理:李崇偉
重溫《開市Good Morning》溫傑分析,請按此
其他新世界相關新聞:
大行報告 | 中芯績後最牛看$104最熊$47,仲有華虹、滙控及京東等最新評級/目標價,一click就知道
《外資精點》美銀維持新世界發展遜於大市評級,目標價4.7元
《券商精點》中信里昂維持新世界「持有」評級,目標價下調至4.46元
《外資精點》瑞銀維持新世界沽售評級目標價4元,供股折讓大超過預期
《本港樓市》中原十大屋苑周末成交按周持平,料短期樓市平穩橫行
新世界「1供11」籌249億,黃少媚:大股東包銷絕非攤薄小股東,完全理解小股東的擔憂與顧慮